




ارتفاع تكاليف الاقتراض وحالة عدم اليقين السياسي تضغط على المالية العامة في فرنسا. وتحذر مؤسسة "أوكسفورد إيكونوميكس" من أن صدمة حادة في سوق السندات قد تدفع فرنسا وإيطاليا إلى ركود في عام 2027، رغم أن أزمة ديون تبقى خارج توقعها الأساسي.
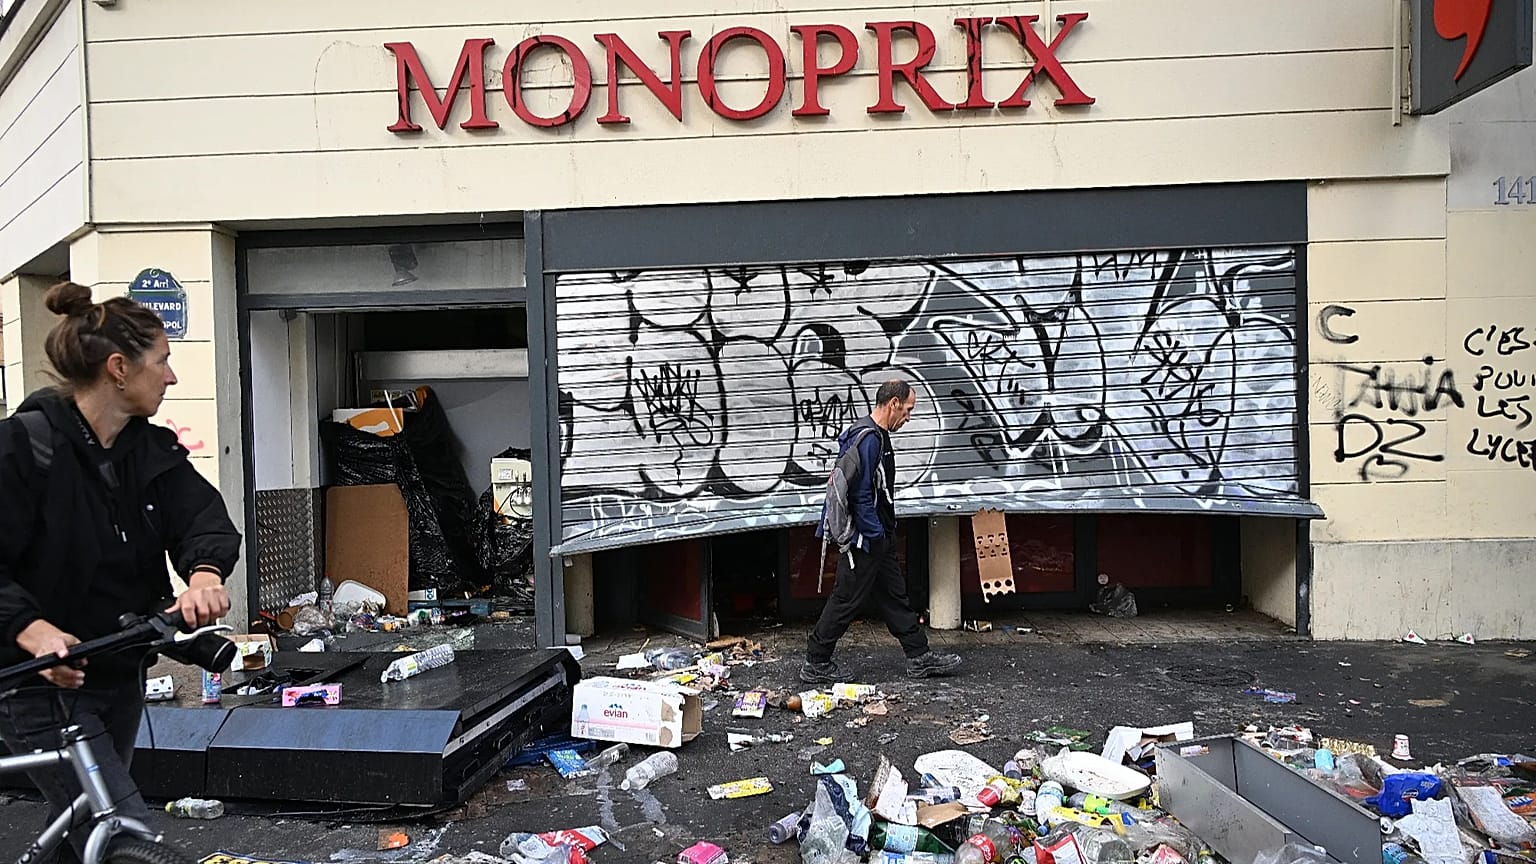
شهدت ثاني أكبر اقتصادات منطقة اليورو ارتفاعا جديدا في عوائد سنداتها يوم الاثنين، عقب تظاهرات عنيفة شهدتها شوارع البلاد خلال عطلة نهاية الأسبوع.
 اعلان
اعلان
تراوح العائد على السندات الحكومية الفرنسية لأجل عشر سنوات حول أربعة فاصل تسعة في المئة يوم الاثنين، بالقرب من أعلى مستوى له منذ أكثر من عقدين، مع مطالبة المستثمرين بعلاوة أعلى للاحتفاظ بالديون الفرنسية. ويطالب المحتجون باتخاذ إجراءات لمواجهة ارتفاع تكاليف المعيشة وتدهور الخدمات العامة، ولا سيما التعليم.
يزيد هذا الاضطراب من الضغط على الحكومة في وقت تسعى فيه لتمرير ميزانية عام 2027 عبر الجمعية الوطنية المنقسمة بعمق، وهي الغرفة السفلى في البرلمان الفرنسي.
يتمثل التحدي الفوري في إقرار ميزانية موثوقة تطمئن المستثمرين قبل الانتخابات الرئاسية المقررة في ربيع 2027. غير أن استعادة الثقة ستعتمد أيضا على قدرة الإدارة المقبلة على الالتزام بتحسين أوضاع المالية العامة على مدى عدة أعوام.
ما الذي يغذّي مخاوف المستثمرين؟
تتحمل فرنسا واحدا من أعلى مستويات الدين العام في الاتحاد الأوروبي، إذ يبلغ 119 في المئة من الناتج المحلي الإجمالي، وفقا لأحدث بيانات المعهد الوطني للإحصاء والدراسات الاقتصادية. ويتزامن ذلك مع توقع حكومي لعجز يبلغ خمسة فاصل أربعة في المئة من الناتج المحلي الإجمالي في عام 2026. وبلغ الدين العام نحو ثلاثة فاصل خمسة تريليون يورو في نهاية يونيو/حزيران 2026.
وتزداد كلفة خدمة هذا الدين بسرعة حادة، إذ تتوقع الحكومة مدفوعات فوائد على الدين العام قدرها 91 مليار يورو في 2027، ارتفاعا من 79,2 مليار يورو هذا العام، أي بزيادة تقارب 12 مليار يورو.
يهدد تسارع التضخم وضعف النمو بإضعاف الإيرادات الضريبية ورفع مستويات العجز والدين أكثر.
ولا تترك الأوضاع المالية الحالية مساحة تذكر للحكومة للاستجابة لمطالب المحتجين من خلال حزمة إنفاق ضخمة أخرى، على غرار نهج الرئيس الفرنسي إيمانويل ماكرون "مهما كلّف الأمر" عندما ضربت الجائحة البلاد.
وتتعرض الحكومة لضغوط من أجل خفض العجز والالتزام بتخفيضات دائمة في الإنفاق لتهدئة مخاوف أسواق السندات. وإذا استمرت كلفة الاقتراض في الارتفاع، فقد يصبح دين فرنسا أصعب فأصعب في السيطرة عليه.
كما يمكن لأزمة متصاعدة أن تمتد إلى اقتصادات رئيسية أخرى في منطقة اليورو، مثل إيطاليا.
كيف يمكن أن تؤثّر مشكلات ديون فرنسا على إيطاليا؟
أظهر نموذج وضعته "أوكسفورد إيكونوميكس" لقياس أثر اضطرابات سوق السندات في فرنسا، مع انتقال جزء من العدوى إلى دول أخرى عالية المديونية في منطقة اليورو، أن إيطاليا ستكون معرضة بشكل خاص، لأنها تجمع بين نمو بطيء ومستوى دين مرتفع واستثمار حساس لتشديد الأوضاع المالية.
ومن بين المؤشرات الرئيسية على مخاوف السوق الفارق بين عائد السندات الحكومية لأجل عشر سنوات في بلد ما ونظيرتها الألمانية. وقد ارتفع الفارق الحالي، أي العائد الإضافي الذي يطلبه المستثمرون للاحتفاظ بالديون الفرنسية بدلا من الألمانية، إلى نحو 145 نقطة أساس. وما يزال هذا أقل بقليل من الذروة التي سُجلت في وقت سابق من هذا الشهر، والتي كانت الأعلى منذ أزمة ديون منطقة اليورو في 2011-2012.
وتضع "أوكسفورد إيكونوميكس" سيناريو أساسيا وسيناريوهين سلبيين. يفترض السيناريو الأساسي بقاء الفارق الفرنسي دون 200 نقطة أساس قبل الانتخابات الرئاسية في أبريل/نيسان 2027 وأن يتراجع بعد ذلك. وتستمر المؤسسة في اعتبار أزمة الديون الفرنسية نتيجة غير مرجحة، لكنها قد تكون شديدة الضرر، وليست توقعها المركزي.
ويجمع السيناريوهان السلبيان بين ارتفاع كلفة الاقتراض وتراجع ثقة الشركات والمستهلكين. ففي السيناريو المعتدل، يتسع الفارق الفرنسي إلى 250 نقطة أساس من نحو 140 نقطة أساس عندما نُشر التقرير في 15 أكتوبر/تشرين الأول. وفي السيناريو الحاد، يصل إلى 400 نقطة أساس.
وستدخل فرنسا وإيطاليا في حالة ركود عام 2027 في حال تحقق السيناريو الحاد. كما سترتفع كلفة اقتراض بلجيكا، بينما ستواجه إسبانيا والبرتغال واليونان عوائد أعلى على السندات مع أضرار اقتصادية أقل، من دون انكماش في اقتصادات هذه الدول الثلاث.
الأهم أن منطقة اليورو ككل ستتفادى الركود حتى في ظل هذا السيناريو الحاد.
وبحسب أندرو كينينغهام، كبير اقتصاديي أوروبا في "كابيتال إيكونوميكس"، فإن اتساع الفارق الفرنسي إلى 400 نقطة أساس يمثل "سيناريو سلبيا معقولا (...) سيكون مشابها لفوارق إيطاليا في 2012".
واتفق كينينغهام على أنه ستكون هناك، في هذه الحالة، ضغوط كبيرة بالتأكيد على اقتصادات أخرى عالية المديونية، من بينها إيطاليا.
وقال: "غير أنه، وعلى عكس بدايات العقد الماضي، سيكون البنك المركزي الأوروبي في موقع جيّد لدعم دول أخرى غير فرنسا عبر أداة حماية انتقال السياسة النقدية الخاصة به".
وبهذه الأداة يمكن للبنك المركزي الأوروبي شراء سندات حكومية للمساعدة في إبقاء كلفة الاقتراض تحت السيطرة إذا استوفت الدولة المعنية شروطا معينة.
وأضاف كينينغهام أن المخاطر التي تواجه القطاع المصرفي، وخطر انهيار في سوق العقارات، أقل بكثير مما كانت عليه في العقد الماضي.
وقال: "قد تسوء الأمور كثيرا، لكنها لن تكون بالدرجة نفسها من السوء كما في العقد الماضي".
وبحسب "أوكسفورد إيكونوميكس"، في السيناريو الحاد، سيصل العائد على السندات الفرنسية لأجل عشر سنوات إلى سبع في المئة في الربع الثاني من 2027، مع اتجاه العجز العام لتجاوز ستة في المئة من الناتج المحلي الإجمالي. وتحذر الشركة الاستشارية من أن عوائد بهذا المستوى يمكن أن تطلق شرارة أزمة سيولة.
لكن التوقعات بتدخل البنك المركزي الأوروبي لمساعدة فرنسا ما تزال منخفضة. فقد قالت رئيسة البنك، كريستين لاغارد، الأسبوع الماضي إن الوسائل اللازمة لوقف قفزة كلفة الاقتراض الفرنسية "يجب أن تُوجد أولا في فرنسا" من خلال إجراءات ميزانية تطمئن المستثمرين.
ما الذي يمكن أن تفعله فرنسا لاستعادة ثقة المستثمرين؟
ترى "أوكسفورد إيكونوميكس" أن الإجراءات المطلوبة لتهدئة الأسواق قد تشمل ضبط الإنفاق تدريجيا على مدى عدة أعوام، مصحوبا بالتزامات تشريعية واضحة، خاصة في ما يتعلق بسن التقاعد.
لكن المؤسسة تحذر من أن "الحكومة الحالية التي لا تملك أغلبية لن تكون قادرة على الالتزام بشكل موثوق بعملية ضبط مالي مستمرة لطمأنة الأسواق". وقد يقع جزء كبير من عبء تنفيذ أي خطوات مؤلمة بالتالي على عاتق الإدارة المقبلة.
وفي الأثناء، يقول كينينغهام إن المستثمرين يتوقعون أن تقر الحكومة ميزانية تخفض عجز العام المقبل إلى نحو خمسة في المئة من الناتج المحلي الإجمالي، "لذا فإن أي نتيجة أقل من ذلك قد تؤدي إلى مزيد من فقدان الثقة في سوق السندات الفرنسية".
وقبيل الانتخابات الرئاسية المقبلة في الربيع، تتصدر زعيمة اليمين المتطرف مارين لوبان استطلاعات الرأي. وقد تعهدت، في مقابلة مع صحيفة "فايننشال تايمز" الأسبوع الماضي، بـ"خفضات ضخمة في الإنفاق العام مع إنعاش الاقتصاد في الوقت نفسه".
وقدمت لوبان "ميزانيتها البديلة" في السادس من أكتوبر/تشرين الأول، مستهدفة وفورات صافية قدرها 140 مليار يورو بحلول 2032 مقارنة بعام 2026، وعجزا أقل من ثلاثة في المئة من الناتج المحلي الإجمالي بحلول 2030، وقاعدة دستورية للميزانية. ويقترح حزبها خفض الإنفاق الإداري والإنفاق على الضمان الاجتماعي، والنفقات المرتبطة بالهجرة، ومساهمة فرنسا في ميزانية الاتحاد الأوروبي.
لكن اقتصاديين شككوا في هذه الأرقام. وقال ماتيو بلان، نائب مدير قسم التحليل والتوقعات في مرصد الظرف الاقتصادي الفرنسي، لصحيفة "لوموند" إن أكثر من 80 مليار يورو من الوفورات المقترحة محل تساؤل، وغامضة وصعبة التطبيق.
وفي هذه الأثناء، تواجه فرنسا خطر الدخول في حلقة مفرغة، حيث تؤدي كلفة الاقتراض الأعلى إلى فرض مزيد من خفض الإنفاق أو زيادة الضرائب، ما يضعف النمو ويجعل التحكم في الدين أكثر صعوبة.
وختم كينينغهام بالقول: "إن فرنسا تتجه نحو أزمة ديون منذ سنوات عديدة، وهذه اللحظة تقترب الآن".