






تعرّض ما لا يقل عن 3.000 متجر فرنسي لأضرار خلال عطلة نهاية الأسبوع. تقول شركات التأمين إنها في حالة تعبئة، لكن الخسائر في المبيعات قد لا تُعوَّض. فمن سيدفع فاتورة أعمال الشغب؟
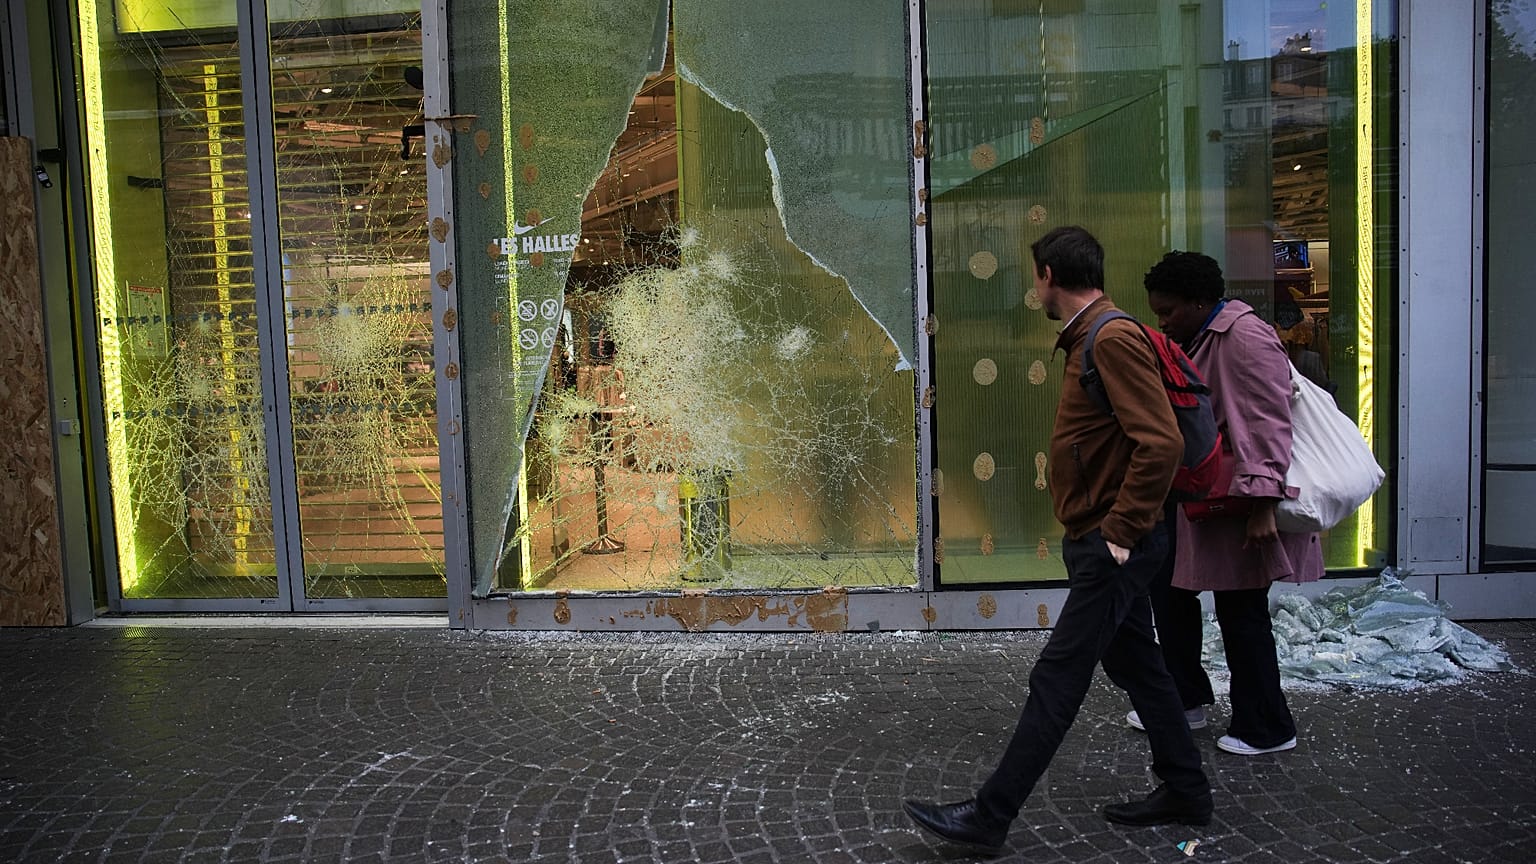
بلغ عدد المتاجر التي تعرضت لأضرار خلال أعمال الشغب التي شهدتها فرنسا في عطلة نهاية الأسبوع ما لا يقل عن 3.000 متجر، أي ضعف الحصيلة التي أُعلن عنها قبل يوم واحد فقط.
 اعلان
اعلان
ومع ذلك، فإن شركات التأمين، المتوقع أن تتحمل الجزء الأكبر من الفاتورة، لا تملك بعد تقديرا لحجم الكلفة التي ستترتب عليها.
وقالت مؤسسة "France Assureurs"، اتحاد شركات التأمين في البلاد، لـ"يورونيوز" إن أعضائها "متأهبون بالكامل لدعم حاملي الوثائق المتضررين".
وأوضحت أنها لا تستطيع حتى الآن تقديم تقدير أولي للخسائر، ولا تحديد عدد المطالبات التي قُدمت بالفعل.
ويعمل فريق الأزمات لديها حاليا مع السلطات العامة في مختلف أنحاء فرنسا، بعد ما وصفه الاتحاد بأنه "أحداث عنيفة للغاية".
الأسواق الفرنسية تتراجع مع تصاعد كلفة الأضرار
وقال ألكسندر بومبار، الرئيس التنفيذي لـ"كارفور" ورئيس اتحاد التجارة "FCD"، إن نحو 1.500 متجر تأثر بالأحداث.
وقدّر خسائر القطاع بعدة مئات ملايين اليورو.
وبحلول الإثنين، ارتفعت حصيلة الحكومة إلى 3.000 متجر.
وسجلت "كارفور" وحدها أضرارا في 50 متجرا، بينها 20 تعرضت للنهب.
تعرّضت الأسواق المالية لضغوط أيضا يوم الإثنين. وأغلق مؤشر "CAC 40" الفرنسي منخفضا بنسبة 1,1%، متراجعا أكثر من المؤشر الأوروبي الأوسع "Euro STOXX 600" الذي هبط 0,9%.
وتراجعت أسهم "كارفور" بنسبة 2,2%، في حين فقدت مجموعة "LVMH" الفاخرة 1,8% من قيمتها. وكان متجر "Louis Vuitton" في مرسيليا من بين المتاجر التي اقتُحمت خلال عطلة نهاية الأسبوع.
وتراجع قطاع التأمين هو الآخر، إذ خسرت "AXA" 1,3%، بينما هبطت شركة إعادة التأمين "SCOR" 0,9% في باريس. وفي ميلانو، انخفضت أسهم "Generali" 2,3% و"Unipol" 3,2%.
وتعرضت السندات الحكومية الفرنسية لضغوط بيع يوم الإثنين أيضا.
وارتفع العائد على السندات لأجل عشرة أعوام بنحو ثماني نقاط أساس إلى 4,94%، في حين زاد العائد المكافئ في ألمانيا بأقل من أربع نقاط أساس.
وهو ما وسّع الفارق بين كلفة اقتراض فرنسا وألمانيا إلى نحو 148 نقطة أساس.
ما تكشفه أعمال الشغب في عام 2023 عن الكلفة المتوقعة
تملك فرنسا مثالا حديثا يقيس ما يمكن أن تكلفه عطلة نهاية أسبوع كهذه.
فقد أسفرت أعمال الشغب التي اجتاحت البلاد في يونيو ويوليو 2023 عن خسائر مؤمَّنة بقيمة 793 مليون يورو، بحسب "France Assureurs" لـ"يورونيوز".
وتعاملت شركات التأمين مع نحو 17.000 مطالبة، بمتوسط يقارب 46.600 يورو لكل منها.
وذهب ثلثا المبلغ الإجمالي، أي نحو 523 مليون يورو، إلى المتاجر والمقارّ التجارية، فيما خُصص ربع المبلغ، قرابة 200 مليون يورو، للسلطات المحلية التي تعرضت مباني البلديات والمدارس والحافلات التابعة لها لهجمات.
وشكّلت السيارات نسبة سبعة في المئة المتبقية.
ومع ذلك، فإن هذه الأرقام لا تعكس بالكامل حجم الدمار.
إذ قدّرت لجنة تحقيق لاحقة في مجلس الشيوخ الفرنسي الأضرار المادية بنحو مليار يورو، لافتة إلى أن بعض الخسائر لم تُعلن قط، فيما شمل التأمين جزءا منها فقط.
وتكتسب هذه المقارنة أهمية خاصة الآن، لأن عدد المتاجر المتضررة يبدو أعلى.
فقد أحصى اتحاد غرف التجارة "CCI France" نحو 2.500 شركة تعرّضت لأعمال تخريب خلال اضطرابات 2023، في حين تجاوزت حصيلة الحكومة لهذا الأسبوع بالفعل ذلك الرقم.
نظام التأمين الجديد على أعمال الشغب في فرنسا لم يُفعّل بعد
سعت فرنسا إلى معالجة المشكلات التأمينية التي كشفتها أعمال الشغب في 2023 من خلال قانون موازنة 2026.
وينص التشريع على جعل تغطية أضرار أعمال الشغب إلزامية في بعض عقود التأمين على الممتلكات، وإنشاء صندوق وطني لمساعدة شركات التأمين على امتصاص الخسائر الكبرى.
ومن المقرر أن تموّل شركات التأمين هذا الصندوق عبر مساهمات تصل إلى 1,5% من الأقساط ذات الصلة، بينما تقدم الدولة ضمانات تصل إلى 4 مليارات يورو سنويا.
لكن الآلية لم تدخل حيز التنفيذ بعد، إذ لا تزال بحاجة إلى موافقة المفوضية الأوروبية ومرسوم تطبيقي من الحكومة.
وبالنسبة للشركات التي طالتها أحداث العنف نهاية هذا الأسبوع، يعني ذلك أن حجم التعويض سيتوقف على عقود التأمين القائمة لديها.
التأمين قد يغطي الأضرار، لكن ماذا عن المبيعات الضائعة؟
وبحسب "France Assureurs"، فإن معظم عقود التأمين الفرنسية الخاصة بالمحال والمباني تتضمن بند "أعمال الشغب والاضطرابات المدنية".
وتغطي هذه البنود عادة أضرارا مثل الحرائق والسرقة وأعمال التخريب وتحطيم واجهات المحال، كما تموّل في الغالب ألواح الخشب وحراس الأمن الذين يحتاج إليهم المتجر المتضرر خلال الأيام التالية.
أما الخسائر الناجمة عن توقف النشاط التجاري فستكون نقطة الضعف بالنسبة لكثير من أصحاب المتاجر.
إذ يعتمد التعويض عن الإغلاق الكلي أو الجزئي على وجود خيار تأمين "توقف الأعمال" في العقد.
ويُحتسب التعويض على أساس انخفاض الربح الإجمالي، لا انخفاض حجم المبيعات، وعادة فقط عندما يؤدي ضرر مغطى ضمن الوثيقة إلى إغلاق المتجر قسرا.
وتذهب بعض العقود أبعد من ذلك، فتوفر تعويضا حتى إن لم يتعرض المقرّ لأي ضرر، لكن ذلك يطبّق فقط "في الحالات المنصوص عليها صراحة في الوثيقة"، بحسب الاتحاد.
وعادة ما يكون أمام حاملي الوثائق مهلة خمسة أيام لإبلاغ شركة التأمين، فيما يشترط بعض أنواع التغطية تقديم شكوى رسمية لدى الشرطة مسبقا.
حصة الدولة من الفاتورة
قال رئيس الوزراء سيباستيان لوكورنو يوم الإثنين إن الشركات المتضررة من الاضطرابات ستتمكن من وضع موظفيها في نظام "activité partielle"، وهو برنامج الإجازة المدفوعة جزئيا من الدولة، بدءا من الثلاثاء.
وطلب أيضا من المسؤولين المحليين فرض حظر تجول انتقائي، موضحا أن حالة الطوارئ ستُعلن "إذا لزم الأمر".
ورفض الرئيس إيمانويل ماكرون استقالة وزير الداخلية لوران نونييز، فيما تجاوز عدد الموقوفين 2.400 شخص.
ويضاف كل يورو من الدعم إلى موازنة يُتوقع أن تسجل هذا العام عجزا بنحو 5,4% من الناتج المحلي الإجمالي، في وقت يبلغ الدين العام 119% من الناتج.
ورغم أن الفاتورة النهائية لأعمال الشغب لا تزال غير معروفة، يتضح أمر واحد أكثر فأكثر: الكلفة ستتجاوز بكثير حدود المتاجر التي تعرضت للهجوم.