


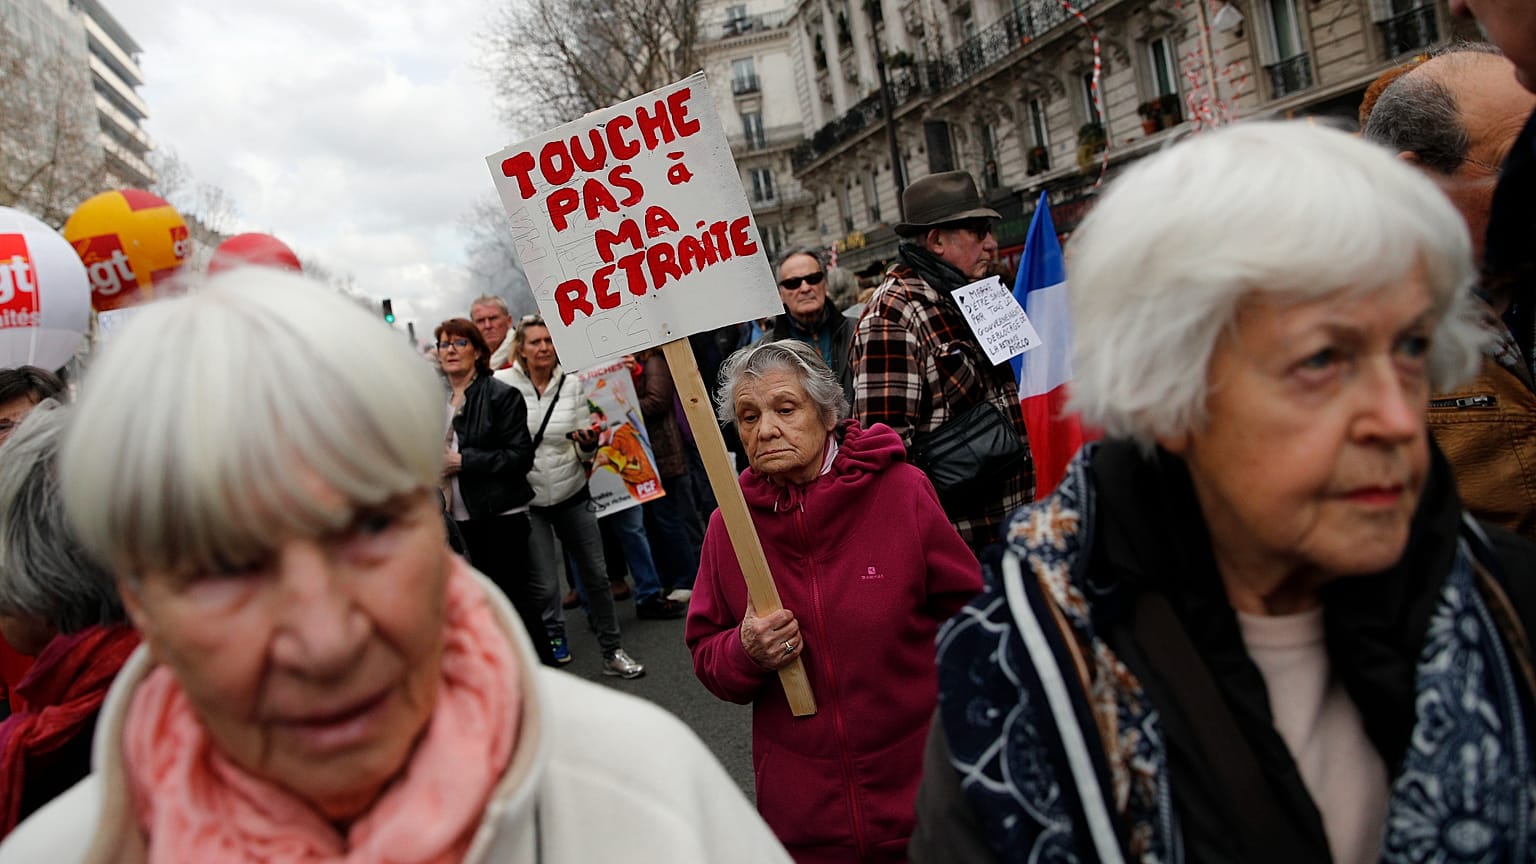




للحصول على معاش يعادل 70٪ من رواتبهم، قد يحتاج العاملون ذوو الأجور المتوسطة إلى ادخار أكثر من 1,000 يورو إضافية شهريًا في سويسرا وأكثر من 600 في ألمانيا. يقارن قسم يورونيوز بزنس هذه التقديرات بين النساء والرجال في أوروبا.
من المتوقع ألا تفي المعاشات الإلزامية بهدف منظمة التعاون الاقتصادي والتنمية لدخل التقاعد في 22 من بين 30 دولة أوروبية شملتها الدراسة.
 اعلان
اعلان
وفي تقرير "آفاق المعاشات التقاعدية 2026"، تقدّر منظمة التعاون الاقتصادي والتنمية حجم المدخرات الإضافية التي يحتاج العاملون ذوو الأجور المتوسطة إلى اقتطاعها على مدى كامل حياتهم المهنية، من أجل التقاعد بدخل يعادل 70% من أجرهم الإجمالي.
وتسجل ليتوانيا أكبر فجوة كنسبة من الدخل عند 20.7%، في حين تسجل سويسرا أعلى مساهمة شهرية مقدَّرة، بأكثر من 1000 يورو شهرياً للرجال ذوي الأجور المتوسطة.
وتطلق المنظمة على ذلك اسم "فجوة المساهمات". وهي الحصة الإضافية من الدخل التي يتعين على الموظفين توجيهها إلى خطة تقاعد طوعية، فوق مساهماتهم الإلزامية، من أجل بلوغ الهدف.
ويعتمد مقدار الدخل الذي يحتاجه الناس في التقاعد جزئياً على حجم إنفاقهم المتوقع. وقالت ستيفاني باييه، المحللة في السياسات لدى منظمة التعاون الاقتصادي والتنمية، لـ"يورونيوز بزنس": "لا يوجد هدف عالمي موحد لدخل التقاعد. وبدلاً من استخدام معدلات الإحلال المستهدفة، يمكن استخدام معايير للاستهلاك، وهي مستويات إنفاق مستهدفة لبلوغ أنماط معيَّنة من العيش خلال التقاعد".
وتحسب المنظمة فجوات المساهمات، التي تتراوح بين 0.4% في تركيا و20.7% في ليتوانيا بين الموظفين الرجال ذوي الأجور المتوسطة. وتكون النسب في الغالب مماثلة لدى النساء، غير أنه في بولندا والمجر تزيد الفجوة لدى النساء بـ8.6 و2.9 نقطة مئوية على الترتيب.
وتتجاوز الفجوة نسبة العشرة بالمئة في عدة دول: إيرلندا (19.4%)، بولندا (17.3%)، كرواتيا (15.7%)، سلوفينيا (12.5%)، لاتفيا (12.3%)، إستونيا (12.2%)، سويسرا (12.1%)، ألمانيا (11.1%)، بلجيكا (10.7%) وآيسلندا (10%).
وقال البروفيسور إيان كلاشر من جامعة ليدز لـ"يورونيوز بزنس": "حيث تكون الفجوات كبيرة فهذا يعني أن الناس غالباً ما يدخرون أقل مما ينبغي، وبالتالي لن يكون لديهم ما يكفي للحفاظ على مستوى معيشي جيد عند التقاعد".
وبين اقتصادات كبرى أخرى تبلغ الفجوة 9.1% في المملكة المتحدة و6.2% في فرنسا.
وتكون الفجوة أصغر في بلغاريا (4.4%)، سلوفاكيا (3.9%) والسويد (2.2%). وتسجل تركيا أصغر فجوة إيجابية عند 0.4%.
وفي النمسا، والدنمارك، واليونان، وإيطاليا، ولوكسمبورغ، وهولندا، والبرتغال، وإسبانيا، يُتوقع أن تفي المعاشات الإلزامية بالهدف الذي حددته منظمة التعاون الاقتصادي والتنمية لدخل التقاعد للرجال ذوي الأجور المتوسطة.
كم يحتاج العمال إلى ادخار إضافي شهرياً؟
وطبّقت "يورونيوز بزنس" معدلات المساهمات التي حددتها منظمة التعاون الاقتصادي والتنمية على متوسط الأجور الإجمالية في عام 2025. وقد تتحول النسبة المئوية نفسها إلى مبالغ مختلفة جداً تبعاً لما يتقاضاه العمال.
وعند مستويات الأجور الإجمالية المتوسطة لعام 2025، تتراوح المساهمة الإضافية المقدَّرة للرجال بين نحو 5 يورو شهرياً في تركيا و1084 يورو في سويسرا.
وتتجاوز القيمة 500 يورو شهرياً في إيرلندا (974 يورو)، وآيسلندا (716 يورو)، وألمانيا (617 يورو)، وبلجيكا (556 يورو)، والنرويج (532 يورو).
وفي المملكة المتحدة يحتاج رجل يتقاضى الأجر المتوسط إلى ادخار نحو 494 يورو شهرياً لبلوغ معيار منظمة التعاون الاقتصادي والتنمية. وتبلغ القيمة 238 يورو في فرنسا، و64 يورو في سلوفاكيا، و68 يورو في بلغاريا، و91 يورو في السويد، و111 يورو في رومانيا، و129 يورو في المجر، و360 يورو في بولندا.
ويمكن حتى لمساهمة شهرية صغيرة نسبياً أن تشكل عبئاً في البلدان ذات الأجور المنخفضة. وقد تراوح متوسط الأجور الشهرية الإجمالية في عام 2025 بين 1549 يورو في تركيا و8957 يورو في سويسرا، وبلغ 5558 يورو في ألمانيا، و5445 يورو في المملكة المتحدة، و4195 يورو في السويد، و3830 يورو في فرنسا، و2078 يورو في بولندا، و1772 يورو في المجر.
وعلى هذه المستويات من الأجور، سيعادل دخل التقاعد بنسبة 70% من الدخل نحو 1084 يورو شهرياً في تركيا و6270 يورو في سويسرا.
لماذا تختلف فجوات المساهمات؟
وقالت باييه إن الفروق ترتبط مباشرة بحجم الدخل الذي يمكن للموظفين توقعه من المعاشات الإلزامية. ويقيس معدل الإحلال دخل المعاش كنسبة من أجر العامل قبل التقاعد.
وأضافت: "إن انخفاض معدل الإحلال في نظام المعاشات الإلزامية يعني أنك ستحتاج إلى المساهمة بمبالغ أكبر على أساس طوعي لبلوغ معدل الإحلال المستهدف".
وربطت البروفيسورة تراوته ماير من جامعة ساوثهامبتون الفجوة الكبيرة في مساهمات المعاشات في بولندا بتخفيضات المعاشات الحكومية بعد الانتقال من الاشتراكية الحكومية إلى اقتصاد السوق. كما ربطت الفجوة الكبيرة في إيرلندا بمستوى المعاشات الإلزامية المنخفض تقليدياً فيها بوصفها دولة رفاه ليبرالية، وأشارت إلى قوة الالتزامات الخاصة بالمعاشات العامة في السويد، المتجذرة في الحكم الاجتماعي الديموقراطي، كأحد أسباب صغر الفجوة هناك.
وقالت: "قد تعني الفجوات المنخفضة أيضاً أن العمال الرسميين فقط هم المحميون، ما يترك الكثيرين خارج نطاق التغطية الإلزامية (كما في تركيا)".
القوة الشرائية للمال في التقاعد
وقال البروفيسور لاوري ليبيك من جامعة تالين إن فجوة مساهمة صغيرة لا تخبرنا الكثير عما يمكن أن يشتريه المعاش الإلزامي في بلدان مثل تركيا.
وأضاف كلاشر أن "فجوة المساهمات وحدها لا تقدّم صورة واضحة، لأن العامل الآخر المهم هو القوة الشرائية للمال في فترة التقاعد".
يتفاوت دخل المعاشات التقاعدية على نطاق واسع في أوروبا. وفي عام 2023 بلغ متوسط إنفاق الاتحاد الأوروبي على معاشات الشيخوخة نحو 1440 يورو شهرياً لكل مستفيد، وفقاً ليوروستات.
ويشمل هذا الرقم الأشخاص الذين يتقاضون معاشاً بالفعل، بمن فيهم من كانت مسيرتهم المهنية أقصر. أما معيار منظمة التعاون الاقتصادي والتنمية فيخص الموظفين الذين يدخلون سوق العمل الآن ويُفترض أن يكملوا مسيرة مهنية كاملة.
فقر التقاعد
وأشارت ماير إلى خطر الفقر في مرحلة التقاعد.
وقالت لـ"يورونيوز بزنس": "تُظهر الأبحاث بشكل متكرر أن الادخار الطوعي للتقاعد غير كافٍ، وخصوصاً بين أصحاب الأجور المنخفضة. فالناس يقللون من تقدير احتياجاتهم المستقبلية، ويقدّمون المطالب الحالية، ولا يثقون في الخطط الخاصة أو يفتقرون ببساطة إلى القدرة على الادخار".
ما الذي قد يتغير قبل أن يتقاعد العمال؟
وتُعد فجوة المساهمات مؤشراً يستشرف المستقبل، فهي لا تقول لنا شيئاً عن المتقاعدين حالياً. وقالت باييه: "إنها تستند إلى معدلات الإحلال المتوقعة للعاملين الذين يدخلون سوق العمل اليوم، بافتراض أن قواعد نظام المعاشات ستظل على حالها حتى يتقاعد هؤلاء العمال".
وتشمل هذه التقديرات التغييرات المدرجة بالفعل في القوانين، بما في ذلك الزيادات المقررة في سن التقاعد. وقال البروفيسور ماريك غورا من مدرسة وارسو للاقتصاد إن تغييرات إضافية قد تؤثر في حجم ما يحتاج العمال إلى ادخاره. وبرأيه فإن رفع سن التقاعد من شأنه أن يقلل الحاجة إلى مدخرات إضافية، في حين أن خفض معدلات الإحلال سيزيدها.
وقال: "نتيجة لذلك، فإن الحاجة الفعلية إلى مدخرات تقاعدية إضافية طوعية أقل وضوحاً مما تشير إليه هذه التقديرات".
كيف تعمل فجوة المساهمات؟
وقدمت باييه مثالاً على عامل يتقاضى متوسط الأجر، يُتوقع أن يستبدل معاشه الإلزامي 50% من دخله. وبموجب الافتراضات في مثالها، فإن تخصيص نحو 9% من الدخل لخطة معاش تقاعدي محدَّدة المساهمات، ابتداءً من سن 22 عاماً وحتى التقاعد، سيغطي العشرين نقطة المئوية المتبقية.
ولنفترض عاملاً يتقاضى 3000 يورو شهرياً قبيل التقاعد مباشرة. سيمنحه الهدف البالغ 70% دخلاً تقاعدياً إجمالياً قدره 2100 يورو شهرياً. وإذا كان معاشه الإلزامي يدفع 1500 يورو شهرياً، فسيكون العجز 600 يورو شهرياً.
ومع أجر قدره 3000 يورو، تعادل مساهمة بنسبة 9% نحو 270 يورو شهرياً. وسيدخر العامل النسبة نفسها من دخله طوال مسيرته المهنية، وبالتالي سيكون المبلغ باليورو أقل عندما تكون أجوره أدنى. وبموجب الافتراضات في المثال، ستوفّر تلك المساهمات وعوائد استثمارها مبلغ الـ600 يورو الإضافي شهرياً في فترة التقاعد.