


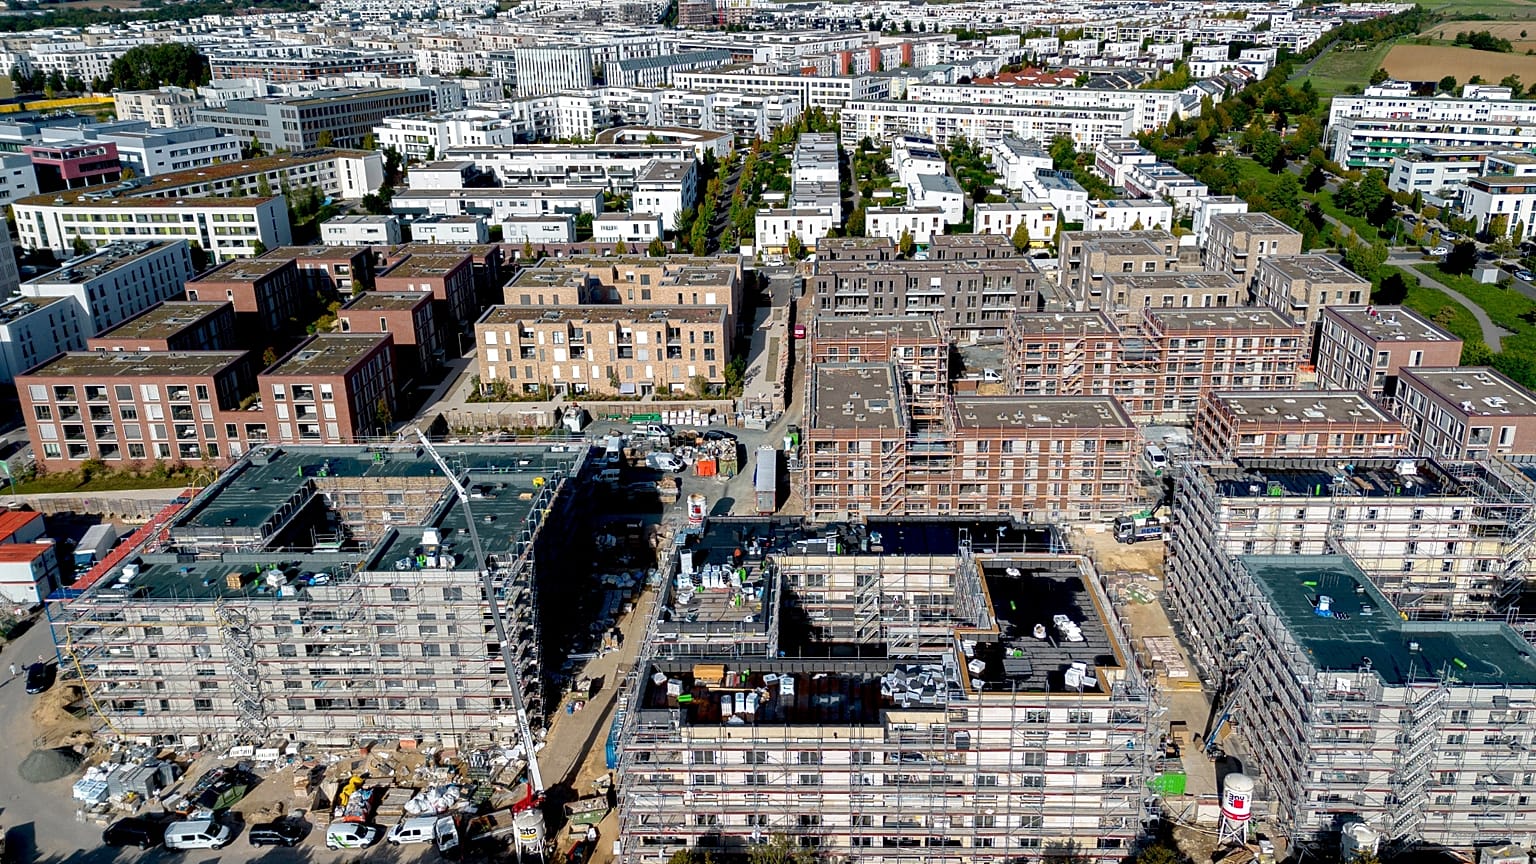




تشهد ألمانيا أعلى تكلفة للقروض العقارية منذ عام 2009، إذ يقترب متوسط الفائدة على القروض لأجل عشر سنوات من 4.5%، وفقا لوسيط "إنترهيب"، بسبب مخاوف التضخم الناجمة عن الحرب في إيران.
قروض شراء المنازل في ألمانيا أصبحت الآن أكثر كلفة مما كانت عليه في أي وقت منذ عام 2009، إبان الأزمة المالية العالمية، إذ إن تجدّد اشتعال حرب إيران يغذّي المخاوف من التضخم ويدفع أسعار الفائدة إلى الارتفاع، بحسب شركة الوساطة العقارية "إنتيرهَيپ" التي تتخذ من ميونيخ مقرا لها.
 اعلان
اعلان
وتقول الشركة إن سعر الفائدة النموذجي على قرض لمدة عشر سنوات يقترب الآن من 4,5%، متجاوزا الذروة السابقة التي بلغت قليلا أكثر من 4,4% في نهاية عام 2023.
وأوضح المدير التنفيذي لـ"إنتيرهَيپ" يورغ أوتِشت، استنادا إلى البيانات، أن متوسط سعر الفائدة على القروض العقارية لأجل عشر سنوات ارتفع من 3,9% في شهر أيار/مايو الماضي.
استطلاع "إنتيرهَيپ" الأخير للمقرضين، الذي نُشر في 15 تشرين الأول/أكتوبر، قدّر متوسط الفائدة على القروض لأجل عشر سنوات بنحو 4,4%، لكنه ما زال في مسار صعودي. ومع ذلك، تتوقع معظم البنوك التي شملها الاستطلاع أن تظل الأسعار مستقرة خلال الشهرين المقبلين، في حين يرى 60% منها أنها ستتراجع في فترة تمتد بين ستة و12 شهرا، بينما يتوقع 40% استمرار الارتفاع.
وتُظهر أرقام "إنتيرهَيپ" وبيانات قروض الإسكان الممنوحة للأسر من جانب "بوندسبنك"، المصرف المركزي الألماني، أن تكاليف الاقتراض لم تبلغ هذا المستوى المرتفع منذ أزمة عام 2009 المالية.
وتؤكد بيانات البنك المركزي الأوروبي أيضا مدى السرعة التي تغيّرت بها تكاليف الاقتراض.
فقد قفز متوسط سعر الفائدة على القروض العقارية في ألمانيا من 1,48% في مطلع عام 2022 إلى 4,15% في نهاية 2023، ثم تراجع إلى 3,57% في أوائل 2025 قبل أن يعود ويرتفع إلى 3,91% في الربع الثاني من هذا العام، قبيل القفزة الأخيرة.
الحرب والبنك المركزي الأوروبي
وعزا أوتِشت الارتفاع الأخير أساسا إلى حرب إيران وإلى المخاوف من التضخم التي أشعلتها.
وللحد من ارتفاع الأسعار، رفع البنك المركزي الأوروبي أسعار الفائدة مرتين هذا العام، ما أوصل سعر الفائدة على الإيداع الرئيسي لديه إلى 2,5%.
وقال أوتِشت إن الزيادة الأخيرة تضيف ما يقرب من 200 يورو إلى الأقساط الشهرية لقرض سكني متوسط، مضيفا أن بعض العملاء أصبحوا أكثر ترددا.
وأوضح أيضا أن أسعار الفائدة لن تنخفض بشكل ملموس إلا بعد التوصل إلى حل نهائي للنزاع، وهو ما لا يرى له مؤشرات واضحة حتى الآن.
ورغم ارتفاع تكاليف الاقتراض، قال بنك "آي إن جي" الهولندي في تحليل صدر الشهر الماضي إن "أسعار المنازل في ألمانيا تواصل الارتفاع الطفيف"، معتبرا أن ضعف سوق الإسكان يظهر في كل شيء تقريبا باستثناء الأسعار.
ارتفعت الأسعار بنسبة 0,6% على أساس سنوي في الربع الثاني من هذا العام، بحسب مكتب الإحصاء الاتحادي "ديستاتيس"، لتصبح أعلى بأكثر من خمسة بالمئة من أدنى مستوى لها في عام 2024، لكنها لا تزال أقل بنسبة 8,2% عن ذروتها المسجلة في 2022.
وفي المقابل، انخفض منح القروض العقارية الجديدة بأكثر من 1,5% بين شهري كانون الثاني/يناير وتموز/يوليو.
وأوضح "آي إن جي" أن "النقص المزمن في المعروض من المساكن حال دون حدوث تصحيح أكثر وضوحا في الأسعار"، مضيفا أن نشاط البناء السكني "لا يزال ضعيفا".
كما حذّر من أن "حدوث انتعاش ملموس في الطلب على الإسكان يبدو غير مرجّح في الأمد القريب".
وسينتظر المقترضون الآن قرار البنك المركزي الأوروبي المقبل بشأن أسعار الفائدة، المقرر إعلانه في 29 تشرين الأول/أكتوبر.