






تصنيف جديد يشمل 55 نظاما لدخل التقاعد يكشف موقع أنظمة المعاشات في أوروبا، وسط مخاوف بشأن استدامة المزايا على المدى الطويل في بعض أكبر اقتصادات القارة.
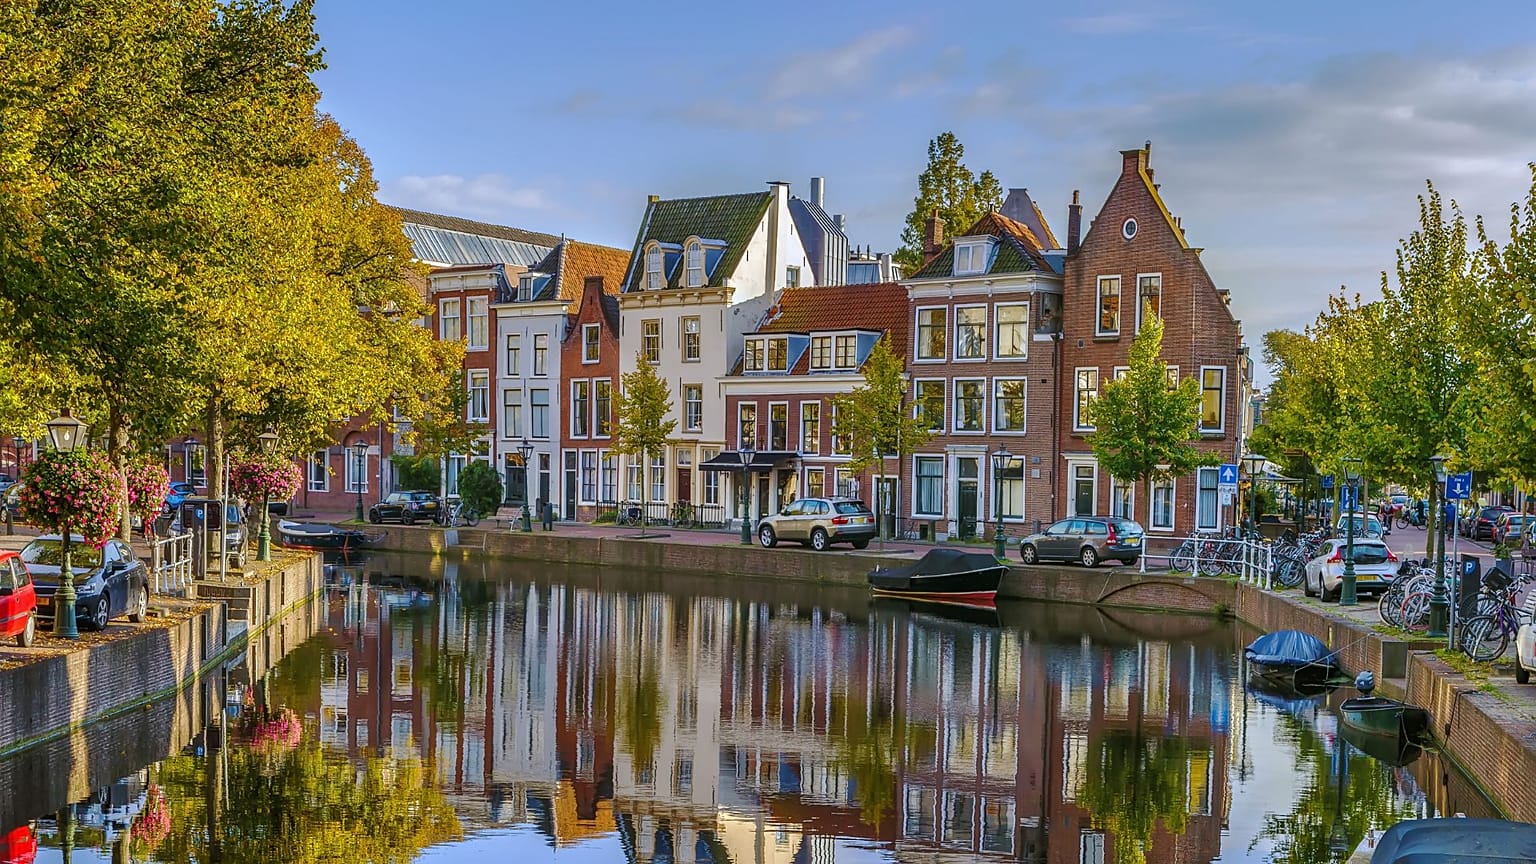
تقدم هولندا أفضل نظام تقاعد في العالم، بحسب مؤشر "مارش معهد المحللين الماليين المعتمدين العالمي للتقاعد" (MCGPI).
 اعلان
اعلان
حصلت الدولة المتصدرة على تقييم قدره 85.8 من 100، تلتها الدنمارك بـ 84.1 وآيسلندا بـ 84.0. وهذه هي الأنظمة الأوروبية الوحيدة التي نالت أفضل درجة. وتستكمل سنغافورة وإسرائيل وأستراليا هذه الفئة التي تضم أفضل أنظمة التقاعد على مستوى العالم.
يقارن المؤشر بين 55 نظاما للدخل التقاعدي، تغطي 66% من سكان العالم.
ويُقاس كل نظام مقارنة بثلاثة مؤشرات فرعية رئيسية، تقيّم مدى كفاية الدخل التقاعدي، وقدرة الأنظمة على الاستمرار في تقديم المنافع، إضافة إلى قوة الحوكمة وآليات الحماية فيها.
وبالنظر إلى هذه الأولويات على حدة، يتغير الترتيب بشكل كبير؛ إذ تسجل الكويت أعلى درجة من حيث الكفاية، فيما تتصدر الدنمارك مؤشرات الاستدامة، وتأتي فنلندا في الصدارة ضمن مؤشر النزاهة، بحسب مؤشر التقاعد العالمي.
ولكي يتصدر أي نظام تقاعدي الترتيب العام، يجب أن يجمع بين فوائد جيدة واستدامة طويلة الأجل ومستوى عال من النزاهة.
هذا المزيج منح هولندا المرتبة الأولى في عام 2026 للسنة الرابعة على التوالي.
ويصف التقرير النظام الهولندي بأنه "نظام دخل تقاعدي قوي"، إذ يوفر معاش الدولة أرضية دخل موثوقة، فيما تغطي معاشات التقاعد في مكان العمل معظم الموظفين. ويسهم الحجم الكبير للأصول التقاعدية المستثمرة في ضمان المدفوعات المستقبلية. كما يتميز النظام بتنظيم صارم وحوكمة قوية وحماية واسعة للأعضاء، ما يعزز الثقة، وفقا للتقرير.
وتخضع هولندا حاليا لإصلاحات واسعة في نظام التقاعد، حيث تنتقل من نموذج المنافع الموعودة، الذي يكون عادة مرتبطا بالراتب وعدد سنوات العمل، إلى "حسابات تقاعدية" فردية تعتمد بشكل مباشر على حجم المساهمات والعوائد الاستثمارية.
تأتي هذه الإصلاحات في وقت جعلت فيه أسعار الفائدة المنخفضة تمويل المدفوعات الموعودة أكثر صعوبة، في حين أدت قواعد التمويل أحيانا إلى تأجيل زيادات المعاشات لمواكبة التضخم. كما أن أنظمة التقاعد المرتبطة بمكان العمل لم تكن ملائمة بما يكفي للأشخاص الذين يغيّرون وظائفهم بشكل متكرر أو ينتقلون إلى العمل الحر.
ومن المتوقع استكمال الانتقال إلى النظام الجديد بحلول عام 2028.
مقارنة أنظمة التقاعد في أوروبا
يقارن المؤشر بين 19 دولة أوروبية، بما في ذلك تركيا.
بعد هولندا والدنمارك وآيسلندا، تأتي أفضل أنظمة التقاعد التالية في السويد وفنلندا والنرويج، تليها سويسرا والمملكة المتحدة وفرنسا وإيرلندا وبلجيكا وألمانيا والبرتغال وكرواتيا. وقد حصلت هذه الدول على درجات B+ أو B، ما يشير إلى أنظمة ذات هياكل سليمة والعديد من العناصر الإيجابية، لكنها لا تخلو من مجالات تحتاج إلى تحسين.
أما الدول المصنفة في الفئتين التاليتين، C+ و C، فتشمل إسبانيا وبولندا وإيطاليا والنمسا، بأنظمة تتضمن بعض المزايا الجيدة لكنها تعاني أيضا من مخاطر أو قصور كبير قد يقوض فعاليتها أو استدامتها. وتشمل هاتان الفئتان الولايات المتحدة والصين القارية، وهما أكبر اقتصادين في العالم.
وتوفر عدة أنظمة تقاعدية كبرى في أوروبا مزايا جيدة، لكنها تواجه تحديات جسيمة تتعلق بتمويلها على المدى الطويل.
وتُعد النمسا وإيطاليا وإسبانيا من بين الدول الأوروبية الأكثر عرضة للمخاطر على المدى الطويل.
ويبدو التباين حادا بشكل خاص في إسبانيا؛ فاقتصادها هو الرابع في الاتحاد الأوروبي، وقد حصل على درجة 83 من حيث الكفاية، ما يعكس مستوى قويا من مزايا وموارد التقاعد، لكنه لم يسجل سوى 33 في مؤشر الاستدامة.
أما فرنسا، ثاني أكبر اقتصاد في الاتحاد الأوروبي، فقد سجلت 85 في الكفاية لكنها حصلت على 49.3 فقط في الاستدامة.
وفي أوروبا، تأتي تركيا في ذيل الترتيب العام، مع أدنى درجة من حيث الموارد والتمويل بين الدول الأوروبية المشمولة بالتقييم. كما أن درجة استدامتها من بين الأدنى أيضا.
وأشار التقرير إلى أن أنظمة الدخل التقاعدي في العالم تواجه ضغوطا متزايدة، إذ يُتوقع أن يعيش الناس لفترات أطول في المتوسط، فيما تؤدي معدلات الخصوبة المنخفضة إلى دخول عدد أقل من الأشخاص سوق العمل لتمويل معاشات المتقاعدين.
وقال غراهام بيرس، رئيس قطاع أنظمة التقاعد محددة المنافع عالميا في شركة "مارش"، لـ "يورونيوز بيزنس" إن "أحد التحديات الرئيسة أمام أنظمة التقاعد غير الممولة هو أن عدد المتقاعدين مقارنة بعدد العاملين مرشح للارتفاع بشكل كبير خلال العقود المقبلة".
وفي هذه الأنظمة، تُستخدم مساهمات العاملين اليوم لدفع معاشات المتقاعدين حاليا، بدلا من استثمارها لتمويل معاشاتهم المستقبلية هم أنفسهم.
وقد أطلق مسؤولو البنوك المركزية الأوروبية أيضا ناقوس الخطر بشأن الآفاق الطويلة الأجل لأنظمة التقاعد في أكبر اقتصادات أوروبا.
وقال يواخيم ناغل، رئيس "بوندسبنك"، لصحيفة "هاندلسبلات" في مايو 2026 إن ربط سن التقاعد في ألمانيا بمتوسط العمر المتوقع بعد 2031 يمكن أن يساعد. ووصف خطة التقاعد الخاصة الجديدة في البلاد، المقرر إطلاقها في مطلع 2027، بأنها "خطوة مهمة نحو ركيزة تقاعد ممولة أقوى"، لكنه حذر من أنها لن تكون كافية لمعالجة مشكلات الاستدامة على المدى الطويل.
وفي حديث لصحيفة "لوفيغارو" في الشهر نفسه، حذر فرانسوا فيليروا دي غالو، الذي كان آنذاك محافظ بنك فرنسا، من أن تمويل الإنفاق العام عبر العجز ينقل التكلفة إلى الأجيال الشابة. وقال: "نحن ننقل عبء الدين ومعاشات التقاعد إلى أبنائنا".
وفي سبتمبر 2026، دعت المفوضية الأوروبية إلى تشجيع الادخار التكميلي إلى جانب معاشات الدولة، محذرة من تزايد الضغوط على الموازنات العامة وخطر أن "يواجه عدد كبير من الناس انخفاضا حادا في دخلهم عند التقاعد".
تكييف أنظمة التقاعد مع مرحلة تقاعد أطول وأكثر مرونة
ولضمان قدرة أنظمة التقاعد، بما فيها الأوروبية، على مواجهة المستقبل من دون رفع سن التقاعد أو خفض المزايا، ستحتاج الحكومات إلى تأمين إيرادات إضافية لتمويل العدد المتزايد من المتقاعدين.
وبحسب بيرس، "يمكن تحقيق ذلك من خلال زيادة الضرائب أو اشتراكات الضمان الاجتماعي، أو عبر تمكين وتحفيز من يرغبون وقادرون على العمل لفترات أطول على القيام بذلك، وهو ما من شأنه أن يولد أيضا إيرادات ضريبية إضافية".
ويتوقع التقرير أن الأنظمة التي تحدد أهدافها بوضوح، وتعزز مصادر تمويلها، وتبني قدرا من المرونة في هياكلها منذ الآن، يمكن أن تصبح من بين أفضل أنظمة التقاعد في المستقبل.
ويقترح التقرير جعل أنظمة التقاعد أكثر استدامة عبر توسيع نطاق التغطية في أنظمة التقاعد الخاصة لكل من الموظفين والعاملين لحسابهم الخاص، وتحسين الحوكمة والشفافية في خطط التقاعد الخاصة، ورفع سن التقاعد بما يعكس زيادة متوسط سنوات العمر الصحي، ومساعدة مزيد من الناس على العمل في أعمار أكبر ليتمكنوا من ادخار المزيد لمرحلة التقاعد.
ويوصي التقرير أيضا بتشجيع مستويات أعلى من الادخار الخاص، واعتماد تدابير للمساعدة في تقليص فجوة المعاشات بين الجنسين والفجوات التي تؤثر في الفئات المنتمية إلى الأقليات.
ويرى بيرس أن العاملين الأصغر سنا لا ينبغي أن يتوقعوا بالضرورة معاشات حكومية أقل سخاء خلال السنوات من عشرة إلى 20 عاما المقبلة، لكنه يؤكد أن بناء مدّخرات تقاعدية مستثمرة إلى جانب معاشات الدولة سيكون ضروريا لجعل الأنظمة أكثر استدامة.
ويتوقع أيضا توسع استخدام خطط "الاشتراك التلقائي" لتكميل معاشات الدولة؛ إذ تُسجل هذه الخطط العاملين تلقائيا في نظام تقاعدي، مع منحهم خيار الانسحاب عادة، وتُقتطع مساهماتهم من رواتبهم، غالبا مع مساهمة إضافية من صاحب العمل، ثم تُستثمر لتوفير دخل بجانب معاشهم الحكومي.
وفي تعليقه على دول مثل فرنسا وإسبانيا، التي تسجل درجات مرتفعة في الكفاية لكنها ضعيفة في الاستدامة، حذر بيرس من أنه "من دون اتخاذ إجراءات لتحسين استدامة أنظمة التقاعد العامة، مثل رفع سن التقاعد أو إدخال عنصر التمويل المسبق في مرحلة مبكرة [استثمار الأموال الآن للمساعدة في دفع معاشات المستقبل]، قد تجد الحكومات نفسها في نهاية المطاف أمام قرارات صعبة مع تحول الترتيبات الحالية إلى عبء لا يمكن تحمله".
وأضاف أن هذه القرارات قد تشمل خفض مزايا التقاعد، قائلا: "إن اتخاذ خطوات الآن يمكن أن يساعد في الحفاظ على توقعات المتقاعدين المستقبليين من العاملين حاليا، مع تجنب تحميل الأجيال القادمة عبئا ماليا مفرطا".