






ارتفعت أسعار المساكن على دخول الأسر في 17 دولة بالاتحاد الأوروبي بين 2015 و2025، واتسع الفارق بأكبر قدر في البرتغال، بينما شهدت رومانيا أكبر هبوط نسبي لأسعار المساكن.
إلى أي مدى يكفي دخل الأسرة عند شراء منزل؟ في 17 دولة من دول الاتحاد الأوروبي، كان هذا الدخل يشتري أقل في عام 2025 مما كان عليه قبل عقد. وارتفعت نسبة أسعار المساكن إلى الدخل لدى يوروستات، التي تُظهر كيف يتغير دخل الأسر مقارنة بأسعار المساكن، بنسبة 6.8% في أنحاء الاتحاد الأوروبي خلال تلك الفترة، رغم أنها انخفضت في 10 دول أعضاء.
 اعلان
اعلان
وفي الوقت نفسه، ارتفعت أسعار المساكن في الاتحاد الأوروبي بنسبة 62% خلال السنوات العشر حتى الربع الثاني من عام 2026. وفي مواجهة أزمة السكن في التكتل، قدمت المفوضية الأوروبية خطة الإسكان الميسور الكلفة الأوروبية في ديسمبر/كانون الأول 2025.
ما هي نسبة أسعار المساكن إلى الدخل؟
تقارن نسبة أسعار المساكن إلى الدخل بين تغيرات أسعار المساكن وتغيرات دخل الأسر المتاح للإنفاق لكل فرد. ويعني ارتفاعها أن المنازل أصبحت أكثر كلفة مقارنة بالدخول، بينما يعني انخفاضها أنها أصبحت أقل كلفة مقارنة بالدخول.
ويُظهر رقم كل دولة مدى تحرك هذه النسبة فيها مع مرور الوقت. كما تؤثر تكاليف الرهن العقاري في مقدار ما يستطيع المشترون تحمله.
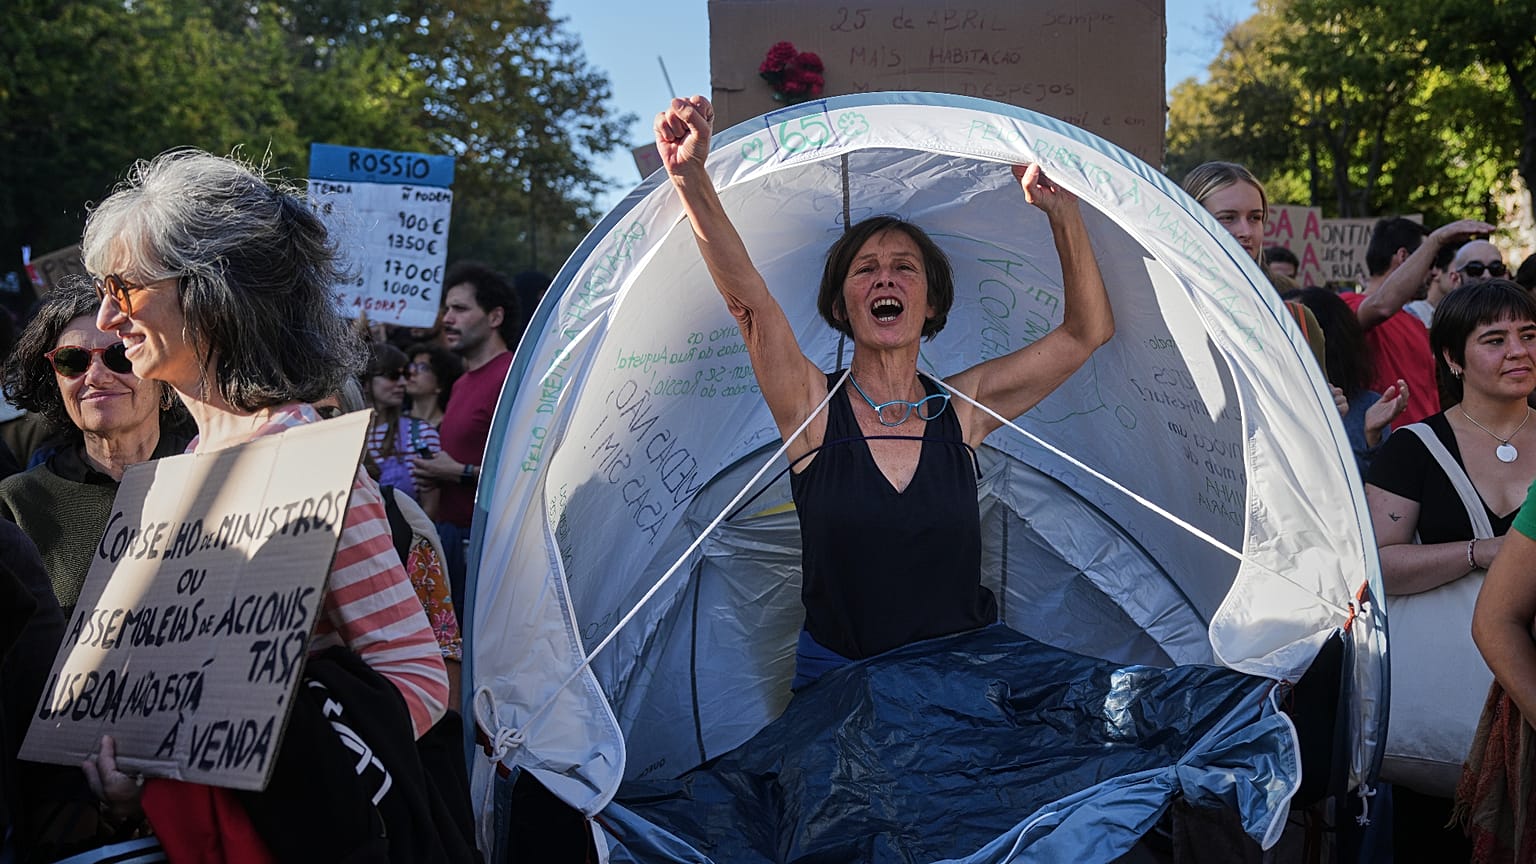
البرتغال تسجل أكبر ارتفاع
بين عامَي 2015 و2025، سجلت البرتغال أكبر زيادة في نسبة أسعار المساكن إلى الدخل، بلغت 60.8%. وتلتها هولندا بارتفاع قدره 34.3%.
قال مايك لانغن، كبير خبراء اقتصاد الإسكان في "إيه بي إن أمرو"، لـ"يورونيوز بيزنس": "شهدت البلاد طفرة سياحية، وجذب برنامج التأشيرة الذهبية لديها مستثمرين أجانب، لذا ارتفعت أسعار المساكن جزئياً بفعل رأس المال الأجنبي".
وأضاف أن نقص المساكن والطلب من جانب المستثمرين كانا السببين الرئيسيين للارتفاع في هولندا.
كما قفزت النسبة بأكثر من 20% في المجر (26.5%)، وتشيكيا (25.8%)، وإسبانيا (24.5%)، واليونان (22.5%).
ويعني ذلك أن المنازل أصبحت أقل قدرة على المنال في هذه البلدان، إذ ارتفعت أسعار المساكن أسرع من الدخول.
وقال رونان ليونز، أستاذ مساعد في الاقتصاد في كلية ترينيتي في دبلن، إن البلدان الواقعة في صدارة القائمة تجمع بين طلب قوي في مدنها الرئيسية وعرض يعجز عن مواكبته.
وارتفعت النسبة أيضاً بأكثر من 10% في سلوفينيا (18.2%)، وإيرلندا (14.4%)، والنمسا (13.6%)، وسلوفاكيا (11.2%)، ولوكسمبورغ (10.6%) وليتوانيا (10.1%).
رومانيا تسجل أكبر انخفاض فيما يواجه المستأجرون تكاليف مرتفعة
في المقابل، انخفضت نسبة أسعار المساكن إلى الدخل في رومانيا بـ42.8%، وهو أكبر تراجع في الاتحاد الأوروبي. وكانت أسعار المساكن أقل بكثير مقارنة بـ< a target="_blank" rel="noopener noreferrer nofollow" href="https://www.euronews.com/2025/09/07/real-household-income-per-capita-in-europe-which-countries-have-the-highest-increase-and-d" tooltip="https://www.euronews.com/2025/09/07/real-household-income-per-capita-in-europe-which-countries-have-the-highest-increase-and-d">دخول الأسر في عام 2025 مما كانت عليه في 2015.
وتراجعت نسبة أسعار المساكن إلى الدخل أيضاً بـ25.2% في فنلندا و16.2% في بلغاريا، كما سجلت قبرص (12%) وإيطاليا (11.9%) انخفاضات من رقمين.
وقال لانغن إن النمو القوي في الدخول في بلغاريا ورومانيا بعد انضمامهما إلى الاتحاد الأوروبي جعل المنازل أرخص مقارنة بالدخول.
وأشار ليونز إلى الضغوط الواقعة على المستأجرين في رومانيا. ففي عام 2025، كان 56% من الذين يدفعون إيجاراً بسعر السوق يعيشون في أسر أنفقت أكثر من 40% من دخلها المتاح للإنفاق على السكن، وهي أعلى نسبة في الاتحاد الأوروبي.
وبين أكبر أربع اقتصادات في الاتحاد الأوروبي، انخفضت النسبة بأقل من 6% في فرنسا وبـ11.9% في إيطاليا، بينما ارتفعت بـ1.6% في ألمانيا. وسجلت إسبانيا أكبر زيادة بين هذه الدول الأربع، بلغت 24.5%.
مقارنة على المدى الطويل
وتقارن يوروستات أيضاً نسبة كل دولة لعام 2025 بمتوسطها الخاص خلال الفترة من 2000 إلى 2025، باستخدام أقدم سنة متاحة عندما تغيب بيانات عام 2000. وعلى مستوى الاتحاد الأوروبي، كانت النسبة أعلى بـ0.03% فقط من متوسطها الطويل الأجل.
وجاءت البرتغال ورومانيا مجدداً على طرفي النطاق. فقد كانت نسبة البرتغال أعلى بـ37% من متوسطها الطويل الأجل، مقارنة بارتفاع قدره 60.8% منذ عام 2015. أما نسبة رومانيا فكانت أدنى بـ53% من متوسطها الطويل الأجل، مقارنة بتراجع قدره 42.8% منذ 2015.
وتروي هاتان الطريقتان في القياس قصتين مختلفتين في بعض البلدان. فعلى سبيل المثال، كانت نسبة إيرلندا أعلى بـ14.4% مما كانت عليه في 2015، لكنها أدنى بـ1.7% من متوسطها الطويل الأجل. وبحسب ليونز، يعود ذلك جزئياً إلى أن المتوسط الطويل الأجل يشمل فقاعة الإسكان في منتصف العقد الأول من الألفية.
وتظهر ليتوانيا نمطاً مشابهاً، إذ كانت نسبتها أعلى بـ10.1% مما كانت عليه في 2015 وأدنى بـ5.7% من متوسطها الطويل الأجل.
وسجلت هولندا والمجر كلتاهما زيادات من رقمين بين 2015 و2025. وفي عام 2025، كانت نسبتهما أعلى من متوسطهما الطويل الأجل بـ12% و5.3% على التوالي. وكانت نسبة بلغاريا أدنى بـ36% من متوسطها الطويل الأجل، وأدنى بـ16.2% من مستواها في 2015.
هل يؤثر عام البداية؟
وقال لانغن: "أظهرت فترة الأساس (2015) مستوى منخفضاً شبه تاريخي في نسب الأسعار إلى الدخل. وهذا يعني أننا نقارن بواحدة من أرخص الفترات في الأعوام العشرين الماضية". وأضاف أنه لو كان عام 2005 نقطة البداية لكان الارتفاع أصغر بكثير.
وأشار لانغن أيضاً إلى أن تكاليف الرهن العقاري لها أهمية، إذ إن قلة من الناس يشترون المنازل نقداً. ويبلغ سعر الفائدة على الإيداع لدى البنك المركزي الأوروبي 2.5%، مقارنة بسالب 0.3% في نهاية عام 2015.
وقال ليونز: "كلتا الطريقتين تتعلقان بالتغير: التغير منذ 2015، أو البعد عن متوسط 25 عاماً. ولا تخبرنا أيّ منهما بمدى قدرة الناس على تحمل كلفة السكن اليوم". وشدد على أن الانخفاض لا يجعل السوق ميسورة الكلفة.
ولفت ليونز الانتباه إلى نقطة أخرى. فقال: "البلدان التي تبدو أنها تتحسن في أرقام يوروستات لا تبدو دائماً في وضع جيد". وأوضح أن المستأجرين في فنلندا، حيث انخفضت النسبة بمقدار الربع، ينفقون نحو 32% من دخلهم على الإيجار، وهي أعلى نسبة في الاتحاد الأوروبي، وفقاً لمسح يوروستات للدخل وظروف المعيشة.