






تقول HSBC إن كل عضو في مجموعة السبع سيحتاج إلى فوائض أولية على الطريقة الإيطالية لاستقرار الدين، فيما تقترض روما بكلفة أقل من باريس قبل موازنة عام انتخابي.
في سبتمبر/أيلول 1992 كانت إيطاليا المثال التحذيري في المالية الأوروبية. وأُجبرت الليرة على الخروج من آلية سعر الصرف الأوروبية، وتراجعت العملة، واضطرت روما إلى إقناع المستثمرين بأنها لا تزال قادرة على سداد فواتيرها.
 اعلان
اعلان
وتبع ذلك أكثر من ثلاثة عقود من شد الأحزمة ما زال الإيطاليون يجادلون بشأنها. وجمعت الدولة عاماً بعد عام إيرادات تفوق إنفاقها، قبل احتساب فوائد دينها.
ويصف الاقتصاديون ذلك بأنه فائض أولي. وحققت إيطاليا فائضاً أولياً في 28 من الأعوام الـ34 منذ 1992، بحسب بيانات صندوق النقد الدولي.
وتقول أحد أكبر المصارف في العالم الآن إن بقية دول مجموعة السبع ستضطر إلى اتباع النهج نفسه.
وقالت جانيت هنري، كبيرة الاقتصاديين العالميين في بنك HSBC، في مذكرة الأسبوع الماضي بعنوان "Turning Italian?": "سيتعين على كل عضو في مجموعة السبع أن يحذو حذو إيطاليا".
ويستند طرحها إلى حسابات بسيطة. فعندما يبقى سعر الفائدة الذي تدفعه الحكومة على دينها أعلى من معدل نمو اقتصادها، يستمر الدين في الارتفاع كنسبة من الناتج، ما لم تنفق الحكومة أقل مما تجبي قبل احتساب الفوائد.
ومع ارتفاع تكاليف الاقتراض في الاقتصادات المتقدمة، تتوقع هنري استمرار هذا الفارق.
درس تعلمته إيطاليا بالطريقة الصعبة
وكانت هنري حريصة على ألا تقدّم إيطاليا بوصفها تلميذاً مثالياً.
وقالت: "إيطاليا ليست نموذجاً يُحتذى؛ فحجم الدين لا يزال مرتفعاً، لكنها سجّلت فائضاً أولياً دائماً على مدى سنوات عديدة، بعدما فُرض عليها ذلك في البداية بفعل أزمة عملة ودين حادة في 1992".
والفرق، في رأيها، أن روما واصلت هذا الجهد لعقود، في حين أن الآخرين بالكاد بدأوا.
وقالت هنري: "بخلاف إيطاليا، لا يسير أي من الآخرين على مسار ضبط طويل الأمد".
وأضافت أن الدول الوحيدة التي حاولت معالجة عجزها خلال العام الماضي هي تلك التي شعرت ببعض الضغط من أسواق السندات، مثل المملكة المتحدة.
ولا يفلت حتى الولايات المتحدة من هذه المعضلة. واستشهدت هنري بتقدير لمدير مكتب الموازنة في الكونغرس الأميركي يفيد بأن تثبيت الدين الأميركي عبر النمو وحده يتطلب نمواً اسمياً بين 7 و8% سنوياً بالمستويات الحالية.
وحذّرت أيضاً من أن المخارج السهلة لم تعد متاحة، إذ لا يمكن للحكومات خفض الإنفاق بالطريقة التي فعلتها اليونان والبرتغال بعد أزمة منطقة اليورو، كما أن مكاسب الإنتاجية من الذكاء الاصطناعي قد لا تتحول بسهولة إلى إيرادات ضريبية أعلى.
وقالت: "قرارات سياسية صعبة تنتظرنا في الفترة المقبلة".
دولة واحدة فقط في مجموعة السبع تنفق أقل مما تجبي
وتُظهر أحدث أرقام صندوق النقد الدولي مدى عزلة موقف إيطاليا.
فبحسب تقرير "الرصد المالي" الصادر عن الصندوق في أكتوبر/تشرين الأول، تسير إيطاليا نحو تحقيق فائض أولي يعادل 1% من الناتج المحلي الإجمالي هذا العام، يرتفع إلى 1.2% في 2027، وهي الاقتصاد الوحيد في مجموعة السبع المتوقع أن يسجل فائضاً أولياً.
وتتجه فرنسا نحو عجز أولي قدره 2.9% من الناتج هذا العام. أما ألمانيا، التي طالما كانت منضبطة مالياً داخل منطقة اليورو، فيُتوقع أن تسجل عجزاً أولياً قدره 3.4% مع زيادة إنفاقها على الدفاع والبنية التحتية.
ومن المتوقع أن تسجل الولايات المتحدة عجزاً أولياً قدره 4.9%، وكندا 2.6%، وكل من اليابان والمملكة المتحدة نحو 1.2%.
وتظل المسافة التي يتعين على الدول الأخرى قطعها موضع نقاش. فكتب الاقتصادي زولت دارفاس في مارس/آذار في مجلة "فاينانس آند ديفلوبمنت" التابعة لصندوق النقد الدولي أن فرنسا والولايات المتحدة تحتاجان كلتاهما إلى فائض أولي قدره 1.3% من الناتج لتثبيت دينهما، بينما تحتاج المملكة المتحدة إلى فائض قدره 1.8%.
ولفرنسا سيعني ذلك تحسين ميزانيتها بأكثر من أربع نقاط مئوية من الناتج. ولفت دارفاس إلى أن باريس حققت المستوى المطلوب ست مرات فقط خلال خمسة عقود.
ومع ذلك، تحمل إيطاليا العبء الأثقل. إذ يتوقع صندوق النقد الدولي أن يصل دينها العام إلى 137.9% من الناتج هذا العام، وهو الأعلى في منطقة اليورو وأعلى من دين اليونان البالغ 136%. وتقف فرنسا عند 118.5%.
أسواق السندات غيّرت رأيها بالفعل
ويبدو أن المستثمرين توصلوا إلى استنتاج مشابه لما طرحه بنك HSBC.
ففي الساعة 1:26 مساءً بتوقيت وسط أوروبا (CET) يوم الاثنين، بلغ عائد السند الحكومي الإيطالي لأجل 10 سنوات 4.43%، بينما بلغ عائد السند الفرنسي المكافئ المعروف باسم OAT نسبة 4.93%.
ويعني ذلك أن روما تقترض لمدة عشر سنوات بفارق نصف نقطة مئوية أقل من باريس. ووصل الفارق، يوم الجمعة، إلى 50 نقطة أساس عند الإغلاق، وهو الأوسع لصالح إيطاليا منذ ما لا يقل عن عام 1999، بحسب بيانات منصة TradingView.
وكان هذا الانقلاب سريعاً، إذ كانت إيطاليا في مطلع 2025 تدفع 34 نقطة أساس أكثر من فرنسا. وتقاطعت منحنيات العائد في سبتمبر/أيلول 2025، ومنذ ذلك الحين ظل الفارق يتسع.
وباتت إيطاليا تقترض أيضاً بتكلفة أقل من المملكة المتحدة، حيث يبلغ عائد السندات الحكومية لأجل 10 سنوات 5.35%، ومن الولايات المتحدة، حيث يبلغ عائد سندات الخزانة لأجل 10 سنوات 5.12%.
وبالمقارنة مع ألمانيا، معيار منطقة اليورو، يبلغ فارق العائد بين سندات BTP الإيطالية وسندات Bund الألمانية 106 نقاط أساس. أما الفارق المكافئ لفرنسا فيبلغ 156 نقطة أساس، أي أكثر من ضعف 71 نقطة أساس التي سجلها في بداية العام.
ولم تكن إيطاليا بمنأى عن موجة البيع هذا العام. فقد اتسع فارق العائد من نحو 60 نقطة أساس في أواخر فبراير/شباط، مع دفع الحرب في الشرق الأوسط أسعار الطاقة وتوقعات التضخم وتكاليف الاقتراض في أوروبا إلى الأعلى.
ويتوقع الخبيران الاقتصاديان كلاوس فيستسن وميلاني ديبونو في مؤسسة "بانثيون ماكرو إيكونومكس" أن يتراجع هذا الاتساع.
وقالا في مذكرة يوم الخميس: "نعتقد أن فارق العائد بين سندات BTP وBund سيتراجع العام المقبل، ليمحو بأكثر من كامل الاتساع المسجل هذا العام. ونتوقع أن يبلغ فارق BTP-Bund 20 نقطة أساس بحلول منتصف 2027، انخفاضاً من أكثر بقليل من 100 نقطة أساس حالياً".
ويرتبط جزء من منطقتهما بفرنسا، إذ يجادلان بأن مشكلاتها المالية الأكثر خطورة، إلى جانب حالة عدم اليقين المحيطة بالانتخابات الرئاسية المقررة العام المقبل، ستجعل المستثمرين يميلون أكثر إلى السندات الإيطالية.
ومع ذلك، فإن الاقتراض الأرخص نسبياً لن يجعل دين إيطاليا رخيصاً. وأضافا: "ستظل العوائد مرتفعة، عند مستويات تفوق 3% بقليل، وهو ما سيُبقي تكاليف خدمة دين الحكومة الإيطالية مرتفعة في الوقت الراهن".
موازنة عام انتخابي تختبر النموذج
وقد يأتي الاختبار الأكبر لإيطاليا من روما نفسها.
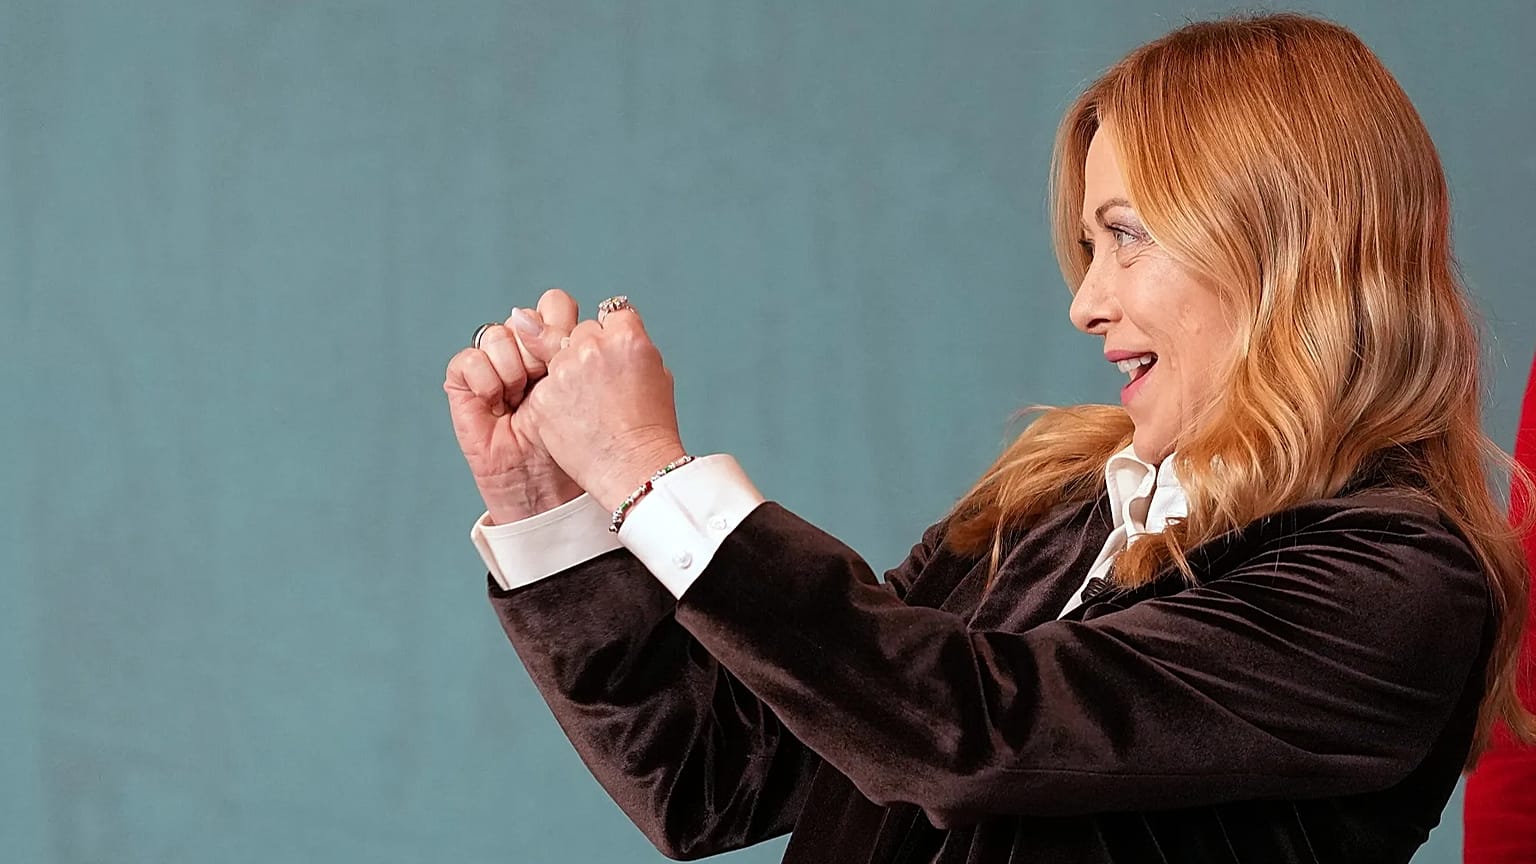
فقد أقرّت حكومة جورجا ميلوني موازنة عام 2027 في 28 أكتوبر/تشرين الأول، وهي حزمة تبلغ قيمتها نحو 26 مليار يورو وتخضع حالياً لمناقشة البرلمان.
ويتمحور جزء كبير منها حول تخفيف الضرائب.
ولعام 2027 فقط، سيجري توسيع شريحة ضريبة الدخل البالغة 33% لتشمل الدخول حتى 55 ألف يورو، ارتفاعاً من 50 ألفاً.
وسيُفرض على العاملين الشباب في القطاع الخاص المولودين بعد 1997 والذين تصل رواتبهم إلى 28 ألف يورو ضريبة موحدة قدرها 1% على زيادات الأجور التي تصل إلى 2500 يورو. كما ستُخضع الزيادات الناجمة عن تجديد عقود العمل لضريبة موحدة قدرها 5% للعاملين الذين تصل دخولهم إلى 33 ألف يورو.
وسيُسمح للعاملين لحسابهم الخاص بالبقاء ضمن نظام الضريبة الموحدة مع حجم أعمال يصل إلى 100 ألف يورو، ارتفاعاً من 85 ألفاً.
وسيُلغى نهائياً رسم السيارات عن سيارة واحدة مؤمّن عليها بقوة تصل إلى 80 كيلوواط لكل مالك، كما ستتلقى الأمهات اللواتي لديهن طفلان أو أكثر وتصل دخولهن إلى 40 ألف يورو مبلغاً شهرياً قدره 100 يورو معفى من الضرائب.
ولتمويل جزء من هذه الإجراءات، ستواجه المصارف وشركات التأمين زيادة بثلاث نقاط مئوية في ضريبة دخل الشركات لمدة عامين، وستُفرض على شركات الطاقة ضريبة أعمال إقليمية أعلى، كما ستتضاعف الضريبة على المعاملات المالية لتصل إلى 0.8%.
وأبلغت محكمة المحاسبات الإيطالية، التي تشرف على الإنفاق العام، النواب في 9 نوفمبر/تشرين الثاني أن كثيراً من الإعفاءات الضريبية تنتهي بنهاية 2027 وأن نحو 70% من مصادر التمويل لن تُجدَّد، ما يترك العبء للمجلس النيابي المقبل.
وتتوقع الخطة المالية للحكومة، التي نُشرت في أكتوبر/تشرين الأول، أن يبلغ العجز 2.9% من الناتج هذا العام، وأن يرتفع إلى 3.4% في 2027 بعد احتساب الإنفاق الإضافي على الدفاع والطاقة المسموح به بموجب قواعد الاتحاد الأوروبي.
ويُتوقع أن يرتفع الدين قليلاً إلى 138.5% من الناتج العام المقبل.
اقتراع يصعب الحسم بنتيجته
وتُطرح الموازنة بينما تتجه إيطاليا نحو انتخابات عامة مقررة بحلول خريف 2027، وسط تزايد الحديث في روما عن احتمال إجراء اقتراع مبكر في الربيع.
وأظهر أحدث استطلاع أجرته مؤسسة SWG لصالح قناة La7، ونُشر في 9 نوفمبر/تشرين الثاني، أن المعارضة الوسطية اليسارية تحظى بنسبة 44.9% مقابل 44% لائتلاف ميلوني اليميني الوسطي، وهو فارق يقع ضمن هامش الخطأ.
وظل حزب "إخوة إيطاليا" الذي تتزعمه ميلوني أكبر حزب منفرد بنسبة تأييد بلغت 28.9%، في حين لم يبدِ 29% من المشاركين أي تفضيل.
وتفترض السيناريوهات الأساسية لدى "بانثيون ماكرو إيكونومكس" بقاء الائتلاف الحاكم في السلطة بعد الاقتراع، وترى في ذلك سبباً إضافياً لبقاء فارق العائد محدوداً حتى 2027.
في 1992 لم يكن أمام إيطاليا خيار سوى شد الحزام. وبعد 34 عاماً، تُطالَب بقية دول مجموعة السبع بأن تفعل الشيء نفسه، في الوقت الذي تتعرض فيه إيطاليا نفسها لإغراءات التخفيف من تقشفها.