






لم تسجل فرنسا أي نمو منذ بداية العام، وانكمش الناتج المحلي الإجمالي بنسبة 0,1٪ بين يوليو وسبتمبر. كيف يمكن استعادة المصداقية المالية للبلاد بينما تضغط الحكومة على القوى السياسية لاعتماد ميزانية 2027؟ توضيح.
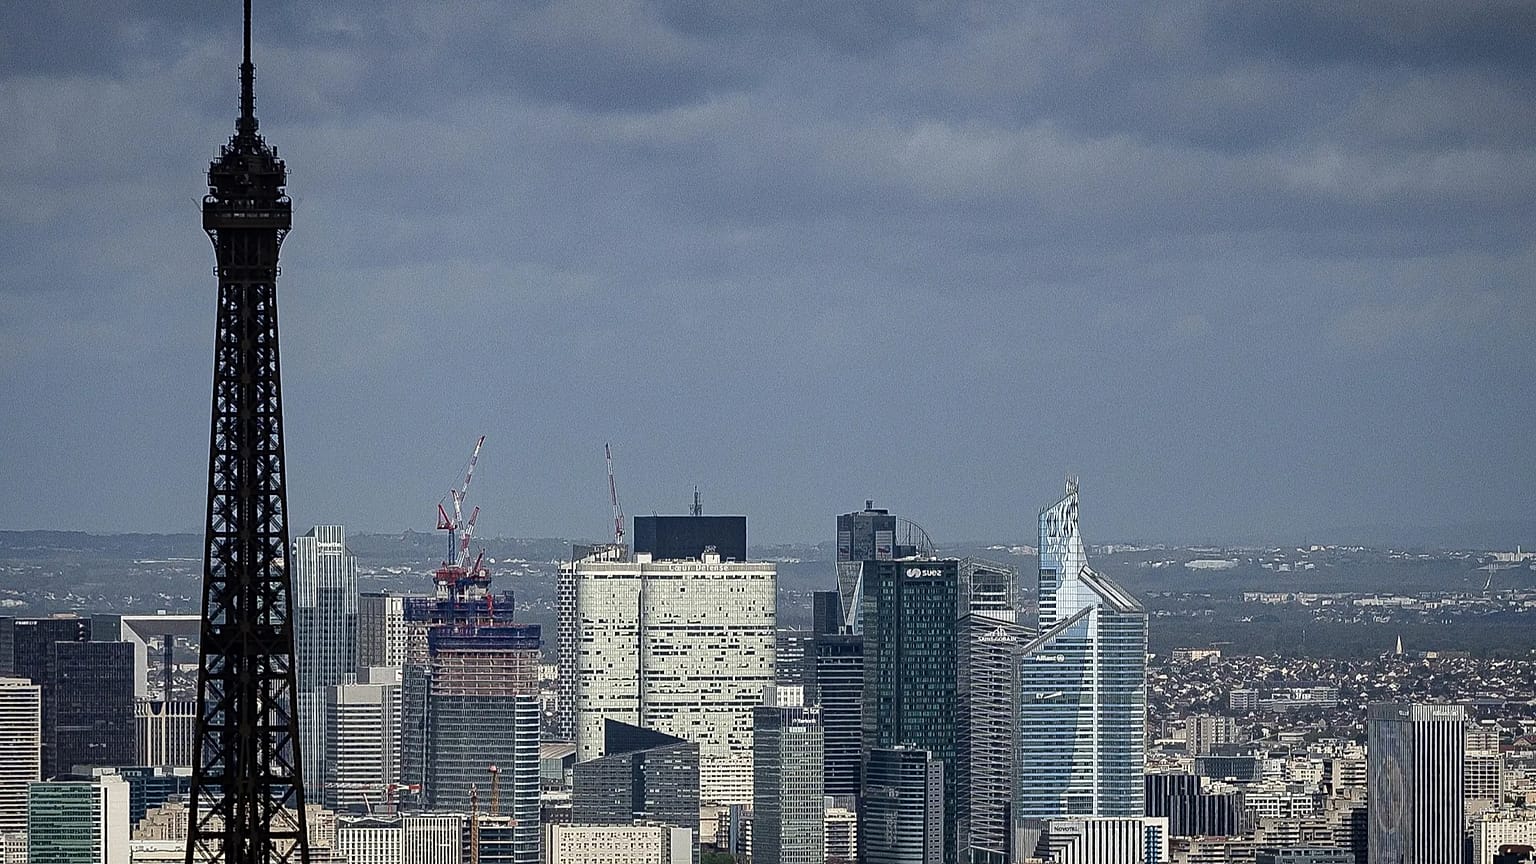
نتيجة مخيبة. تراجع الناتج المحلي الإجمالي الفرنسي بنسبة 0.1 % في الربع الثالث، وفق ما أعلن (المصدر باللغة الفرنسية) الجمعة المعهد الوطني للإحصاء والدراسات الاقتصادية (Insee)، بعدما ظل مستقراً في الربع الثاني وسجل تراجعاً بـ0.2 % في الربع الأول.
 اعلان
اعلان
وتشكّل هذه الأرقام ضربة جديدة للحكومة، في وقت تجاوزت فيه معدلات الاقتراض الفرنسية 5 % في الأسواق المالية الأسبوع الماضي، فيما يبقى المناخ الاجتماعي قابلاً للانفجار، عشية يوم جديد من التعبئة الوطنية ضد غلاء المعيشة دعماً لمطالب الشباب.
وتضع هذه السمة من تراجع النشاط ثاني أكبر اقتصاد في منطقة اليورو فعلياً على أعتاب الركود. وفي الوقت نفسه، تسارع التضخم ليبلغ 3.4 % على أساس سنوي في أكتوبر/تشرين الأول، مقابل 3.1 % في سبتمبر/أيلول. ويعد هذا أعلى مستوى له منذ يناير/كانون الثاني 2024، بحسب المعهد.
ولا تشكّل هذه الأرقام السيئة مفاجأة للخبراء، في سياق اقتصادي كلي بالغ السوء. "فرنسا معرضة بشدة لأن تشهد ركوداً تقنياً خلال الفصول المقبلة"، يقدّر في تصريح لـ"يورونيوز" جيريمي بيلوزو، كبير الاستراتيجيين لأوروبا لدى BCA Research.
"كان هذا السيناريو قابلاً للتصور بالفعل قبل الاضطرابات الأخيرة في المالية العامة والانهيار في سوق السندات"، يضيف.
"سنصطدم بالحائط"
وتتلقى الحكومة الضربة وتشدد على ضرورة اعتماد ميزانية 2027 ضمن المهل الزمنية، في برلمان بلا أغلبية.
وخلال استضافته على قناة Franceinfo، وصف وزير الاقتصاد والمالية، رولان ليسكور، الاقتصاد الفرنسي بأنه "متوقف". كما حذر من أن البلاد "ستصطدم بالحائط" إذا لم تُعتمد ميزانية "التصحيح".
وفي حال فشل النقاشات البرلمانية، لا تستبعد الحكومة اللجوء إلى المادة 49.3 من الدستور، التي تتيح إقرار نص من دون تصويت، إلا إذا اعتمدت مذكرة لحجب الثقة. وهناك احتمال آخر هو اللجوء إلى المراسيم، وهي آلية لم تُستخدم قط لتمرير ميزانية منذ قيام الجمهورية الخامسة عام 1958.
"الخطر الرئيسي الذي يهدد الاقتصاد الفرنسي ليس غياب الميزانية"
وبحسب جيروم ماتيس، أستاذ الاقتصاد في جامعة باريس-دوفين وصاحب مدونة "المالية في صميم حياتنا" (المصدر باللغة الفرنسية)، فإن اعتماد ميزانية ليس خطوة "حاسمة" ما دامت لا تسمح، "عبر أي أثر رافعة، بإحياء النشاط بصورة معجزة على المدى القصير".
"على العكس، يميل أي خطة ضبط مالي إلى الضغط على النمو في الحال". ويشير الباحث إلى أن الرهان لا يقتصر على تمرير نص الحكومة، بل يقوم على إعطاء المستثمرين رؤية متوسطة وطويلة الأجل لمسار المالية العامة الفرنسية.
وتقترض فرنسا بكلفة متزايدة في الأسواق. "كل زيادة في معدلات الفائدة تنعكس تدريجياً على ميزانية الدولة، وتقلص هوامش المناورة المستقبلية وتنتهي بأن تثقل كاهل الاستثمار الخاص"، يذكّر جيروم ماتيس. ويحذر من أن حالة عدم اليقين المالي يمكن أيضاً أن تتحول إلى عائق أمام النشاط. "فالشركات ترجئ بعض الاستثمارات، والأسر تؤخر بعض النفقات، والأسواق تطلب علاوة مخاطر أعلى".
وبلغ عائد السندات الفرنسية لأجل 10 سنوات، الجمعة، 4.9 %، أي أقل بـ0.17 نقطة من الذروة التي سجلت في 22 أكتوبر/تشرين الأول. أما الفارق الفرنسي-الألماني، الذي يقيس الهوة بين معدلات الاقتراض في البلدين، فيدور هو نفسه حول 1.55 نقطة.
"اجتماع البنك المركزي الأوروبي أمس، الخالي نسبياً من المفاجآت، ساهم بالتأكيد في هذا الانفراج، حتى لو أن رئيسته، كريستين لاغارد، رفضت التعليق على الوضع الفرنسي"، تشير مذكرة استراتيجية أعدّها جيريمي بيلوزو لعملاء BCA واطلعت عليها "يورونيوز".
"الخطر الرئيسي الذي يهدد الاقتصاد الفرنسي ليس غياب الميزانية، بل غياب الرؤية لمسار المالية العامة"، يؤكد جيروم ماتيس. وفي هذا السياق، "لا يتمثل الكلفة الاقتصادية الأساسية للانسداد الحالي كثيراً في مضمون الإجراءات التي لن تُصوّت، بقدر ما يتمثل في إطالة أمد حالة عدم اليقين".
أما اعتماد الميزانية المحتمل عبر المراسيم، فلا يرى فيه الأستاذ "حلاً اقتصادياً بديهياً". وبحسبه، تولي الأسواق أهمية لسرعة القرارات السياسية، ولكن أيضاً لـ_"شرعيتها"_ و_"استمراريتها"_. ويحذر الباحث من أن ميزانية تُقر بموجب مرسوم قد تقلص عدم اليقين على المدى القصير، لكنها لا تكفي لاستعادة المصداقية المالية على المدى الطويل.
"تفضّل الأسواق عموماً قراراً محل نزاع على غياب قرار لفترة طويلة. لكن إذا نُظر إلى ميزانية تُقر بموجب مرسوم على أنها هشة، قابلة لإعادة النظر بعد الانتخابات الرئاسية أو كاشفة عن عجز دائم للنظام السياسي عن بناء أغلبيات، فقد يكون الأثر الإيجابي على الثقة محدوداً"، يشرح جيروم ماتيس.
ويوضح أن ما يميز الوضع الحالي عن الأزمات المالية "الأكثر كلاسيكية" هو أن الأسواق لا تشكك في القدرة التقنية لفرنسا على جباية الضرائب أو سداد دينها. "إنها تشكك أكثر في قدرتها على إبطاء وتيرة زيادته".
"ما دامت هذه التساؤلات قائمة، فإن الضغط على معدلات الفائدة سيظل مرجحاً، أيّاً كان الإطار المؤسسي المعتمد لاعتماد الميزانية"، يخلص.