


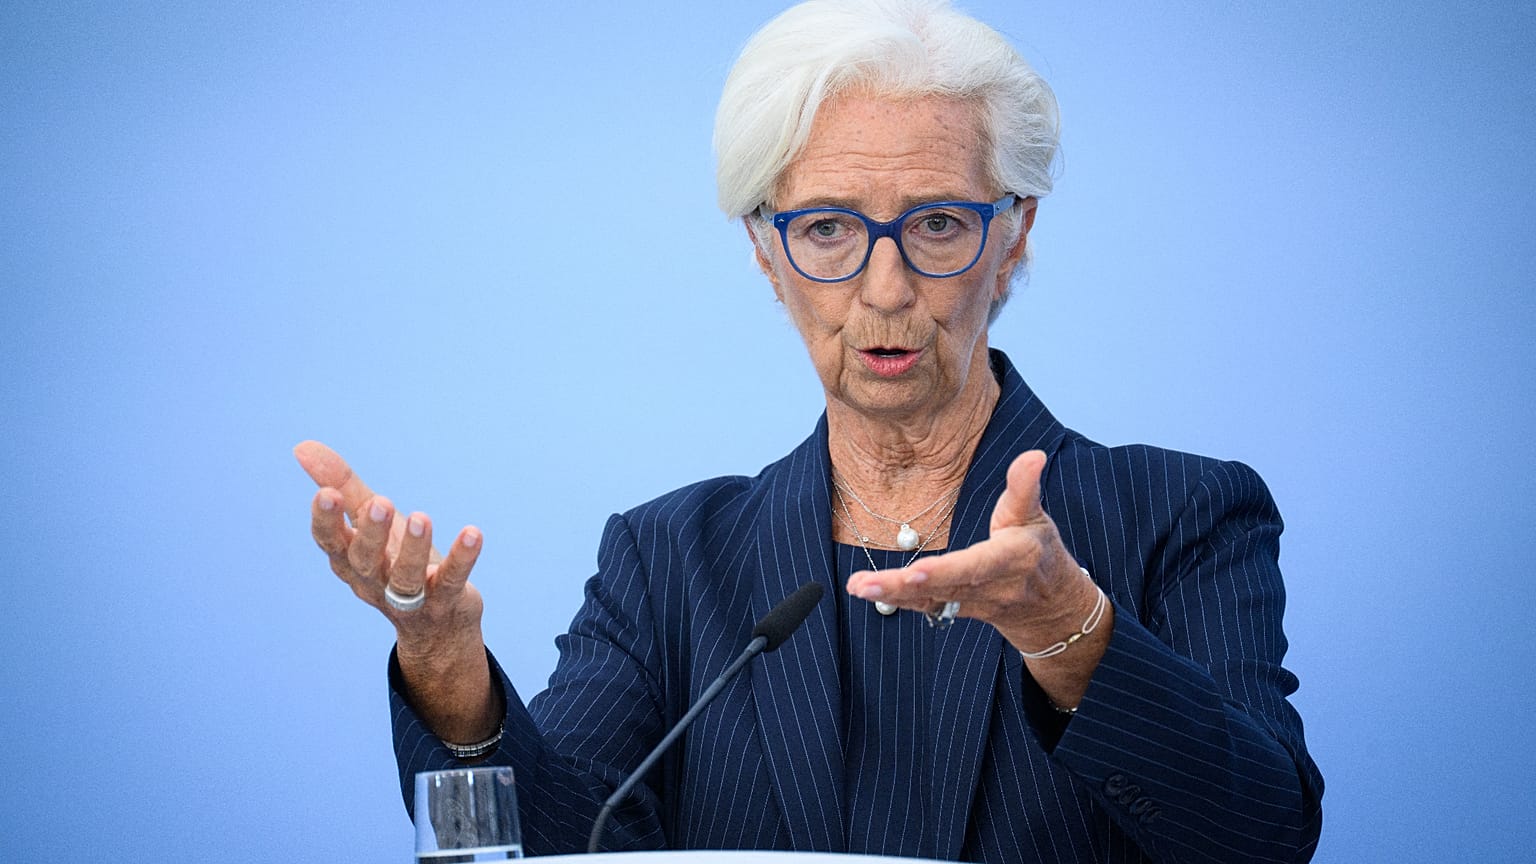




من المتوقع أن يُبقي البنك المركزي الأوروبي على أسعار الفائدة الأسبوع المقبل، مع تشديد بيع السندات الفرنسية شروط الاقتراض في منطقة اليورو، فيما شددت رئيسته كريستين لاغارد على أن معالجة أزمة الديون الفرنسية يجب أن تبدأ في باريس لا في فرانكفورت.
من المتوقع على نطاق واسع أن يُبقي البنك المركزي الأوروبي على أسعار الفائدة دون تغيير في اجتماعه يوم الخميس المقبل، وذلك جزئيا لأن ارتفاع عوائد السندات الحكومية يدفع بالفعل كلفة الاقتراض صعودا في مختلف أنحاء منطقة اليورو.
 اعلان
اعلان
وقد قللت رئيسة البنك المركزي الأوروبي كريستين لاغارد من الآمال في حصول عملية إنقاذ، مؤكدة أن حل مشكلة الدين في فرنسا يجب أن يأتي من الداخل.
وتجاوز العائد على السندات الحكومية الفرنسية لأجل عشر سنوات نسبة 5% في تعاملات الجمعة، بعد أن بلغ هذه العتبة يوم الأربعاء للمرة الأولى منذ عام 2002. وبلغ الفارق مع السندات الألمانية لأجل عشر سنوات، وهي الأشد أمانا في منطقة اليورو، أكثر من 170 نقطة أساس.
في الوقت نفسه، وصل عائد السندات الفرنسية لأجل 30 عاما إلى 5,5%، واتسع الفارق مع السندات الألمانية للأجل نفسه إلى 184 نقطة أساس.
ويوم الخميس، ارتفعت كلفة عقود مبادلة مخاطر الائتمان لخمس سنوات على الديون السيادية الفرنسية، وهي عقود تؤمن المستثمرين ضد تعثر الدولة عن السداد، إلى ما فوق 100 نقطة أساس للمرة الأولى منذ تشرين الأول/أكتوبر 2012، حين كانت منطقة اليورو تمر بأزمة ديونها السيادية.
ولا يزال النواب منقسمين بشأن موازنة العام المقبل، التي تتضمن خفضا في الإنفاق بقيمة 43 مليار يورو وتدابير لزيادة الإيرادات، في وقت لا تملك فيه الحكومة أغلبية برلمانية لتمريرها.
وعلى الرغم من التحركات الأخيرة في الأسواق، أبقت وكالة التصنيف الائتماني "موديز" مساء الجمعة على تصنيف فرنسا عند Aa3 مع نظرة مستقبلية سلبية، في حين منحتها وكالتا "ستاندرد آند بورز" و"فيتش" تصنيفا أدنى بدرجة واحدة.
ويزيد الاضطراب الاجتماعي من قلق المستثمرين.
ومن المتوقع تنظيم مزيد من الاحتجاجات نهاية هذا الأسبوع، وقد نصح قائد شرطة باريس باتريس فور، في رسالة إلى أصحاب المتاجر، بالاستعانة بحراس أمن خاصين.
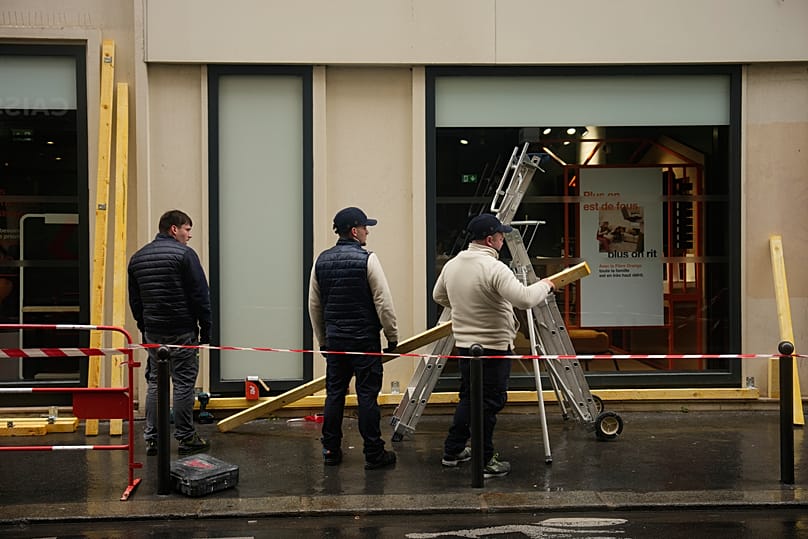
ودعت النقابات العمالية الفرنسية، التي خرجت موحَّدة في خيبة أملها بعد اجتماعها برئيس الوزراء سيباستيان لوكورنو الأربعاء، إلى تعبئة واسعة في 5 تشرين الثاني/نوفمبر.
وحثّت صوفي بينيه، الأمينة العامة لنقابة "سي جي تي"، وهي من أكبر النقابات في فرنسا، العمال على "تعميم الإضراب".
السندات تقوم بدور البنك المركزي الأوروبي
لا يزال هناك ما يبرر رفعا جديدا لأسعار الفائدة.
فقد رفع البنك المركزي الأوروبي الفائدة مرتين هذا العام، ما أوصل سعر الفائدة على الإيداع إلى 2,5%، وقفز التضخم في منطقة اليورو إلى 3,8% في أيلول/سبتمبر، مدفوعا بارتفاع أسعار الطاقة.
ومع ذلك، ارتفعت عوائد السندات الألمانية كثيرا منذ أيلول/سبتمبر لدرجة أن أثرها في النمو والتضخم يوازي تقريبا زيادة في الفائدة قدرها 25 نقطة أساس، بحسب تقديرات كارستن برزسكي، رئيس قسم الاقتصاد الكلي العالمي في بنك "آي إن جي" الهولندي، في مذكرة إلى المستثمرين الخميس.
وكتب برزسكي أن "الأثر في فرنسا يقترب من زيادة قدرها 50 نقطة أساس"، مضيفا أن "سوق السندات تولّى القيام بعمل البنك المركزي الأوروبي".
ويتوقع برزسكي أن ينتظر البنك المركزي الأوروبي تحديث توقعات خبرائه في كانون الأول/ديسمبر قبل اتخاذ قرار بشأن الرفع التالي للفائدة.
وقالت كريستين لاغارد أمام البرلمان الأوروبي في 28 أيلول/سبتمبر إن أسعار الفائدة الطويلة الأجل "ارتفعت بشكل ملحوظ، وهو ما سيبطئ النمو".
هل يمكن أن يتدخل البنك المركزي الأوروبي؟
قلّل مسؤولو البنك المركزي الأوروبي من احتمال التدخل لخفض كلفة اقتراض فرنسا، لكنهم لم يستبعدوا هذا الخيار تماما.
فقد اشترى البنك المركزي الأوروبي سندات حكومية خلال أزمة ديون منطقة اليورو للمساعدة في استقرار الأسواق وضمان استمرار انتقال قراراته بشأن الفائدة إلى الاقتصاد الفعلي.
وقالت لاغارد، في تصريح على هامش اجتماعات صندوق النقد الدولي والبنك الدولي في بانكوك الأسبوع الماضي، إن "هناك ظروفا خاصة تجعل بعض الدول تتأثر أكثر من غيرها، وفرنسا مثال واضح على ذلك".
وأضافت رئيسة البنك المركزي الأوروبي أن "الحل الأساسي والأول يوجد في فرنسا نفسها، ويتعلق بسياسات المالية العامة".
وذهب محافظ بنك فرنسا إيمانويل مولان أبعد من ذلك يوم الجمعة الماضي، معتبرا أن شروط تدخل البنك المركزي الأوروبي لم تكن متوافرة في ذلك الحين، لأنه لا توجد تجزئة مالية داخل منطقة اليورو.
لكن كلا المسؤولين أدلى بتصريحاته قبل أن ترتفع كلفة اقتراض فرنسا لأجل عشر سنوات إلى ما فوق 5%.
وإذا قرر البنك المركزي الأوروبي التدخل في سوق السندات الفرنسية، فقد يلجأ إلى أداة حماية الانتقال "تي بي آي" (TPI)، التي أُنشئت في عام 2022 ولم تُستخدم حتى الآن.
وتتيح هذه الأداة للبنك المركزي الأوروبي شراء ديون الدول التي ترتفع كلفة اقتراضها بأسلوب يراه غير مبرَّر بأساسياتها الاقتصادية ويهدد انتقال السياسة النقدية بسلاسة داخل منطقة اليورو.
ولكي تكون أي دولة مؤهلة للاستفادة من هذه الأداة، يتعين أن تستوفي عدة معايير، من بينها احترام القواعد المالية للاتحاد الأوروبي والحفاظ على مسار مستدام للدين العام.
وتتحمل فرنسا حاليا نسبة دين إلى ناتج محلي إجمالي تبلغ 119,1%، ولا تُظهر مفاوضات الموازنة الجارية آفاقا واضحة لخفض سريع في العجز، وهو شرط أساسي لوضع الدين على مسار مستدام.
وفي الأثناء، تتوقع الحكومة أن ترتفع كلفة خدمة الدين بأكثر من عشرة مليارات يورو في عام 2027 مقارنة مع هذا العام.
وكتب برزسكي في مذكرة أخرى للمستثمرين الأسبوع الماضي أن "سقف تفعيل برنامج شراء السندات لدى البنك المركزي الأوروبي لا يزال مرتفعا".
وأضاف أن ذلك يعني، بالنسبة إلى فرنسا، تمرير الموازنة كاملة على الأقل، محذّرا من أن التحرك المبكر قد يُفسَّر بأنه "تمويل نقدي لدين دولة لا ترغب في الالتزام بالقواعد".
أما أداة الطوارئ الأخرى لدى البنك المركزي الأوروبي، وهي برنامج المعاملات النقدية المباشرة (OMT) الذي أُنشئ في ذروة أزمة ديون منطقة اليورو عام 2012، فتتيح القيام بمشتريات غير محدودة من السندات القصيرة الأجل لدولة تواجه صعوبات.
غير أن هذه الأداة متاحة فقط للحكومات التي توافق أولا على برنامج إنقاذ من صندوق الاستقرار التابع لمنطقة اليورو، أي "الآلية الأوروبية للاستقرار".
وبدل اللجوء إلى ذلك، يتوقع برزسكي أن يوقف البنك المركزي الأوروبي بهدوء عملية تقليص حيازته من السندات، وأن يعيد استثمار الديون المستحقة بمرونة كما فعل خلال جائحة كوفيد-19.
وإذا ما امتدت الاضطرابات إلى أسواق السندات في دول أخرى بمنطقة اليورو، يرى برزسكي أن أداة "تي بي آي" ستكون خيار الملاذ الأخير. وإذا استمرت فرنسا في مخالفة القواعد المالية للاتحاد الأوروبي، "قد يفكر البنك المركزي الأوروبي حتى في شراء سندات معظم دول منطقة اليورو، باستثناء فرنسا"، على حد قوله.
وفي الوقت الراهن، يتوقع برزسكي أن يكون اجتماع الفائدة الأسبوع المقبل "خاليا من التحركات الكبيرة، لكن ليس من الرسائل الكلامية".